Een klant stelde me vorige week deze vraag. Hij volgde de Algarve al een tijdje en formuleerde het heel direct: deze markt stijgt al meer dan tien jaar, ook in de jaren waarin delen van Noord-Europa daalden. Hoe lang gaat dat nog door?
Het is de juiste vraag, en deze maand kwam er een uitzonderlijk concreet antwoord op.
Hoe lang kunnen de huizenprijzen in Portugal nog blijven stijgen?
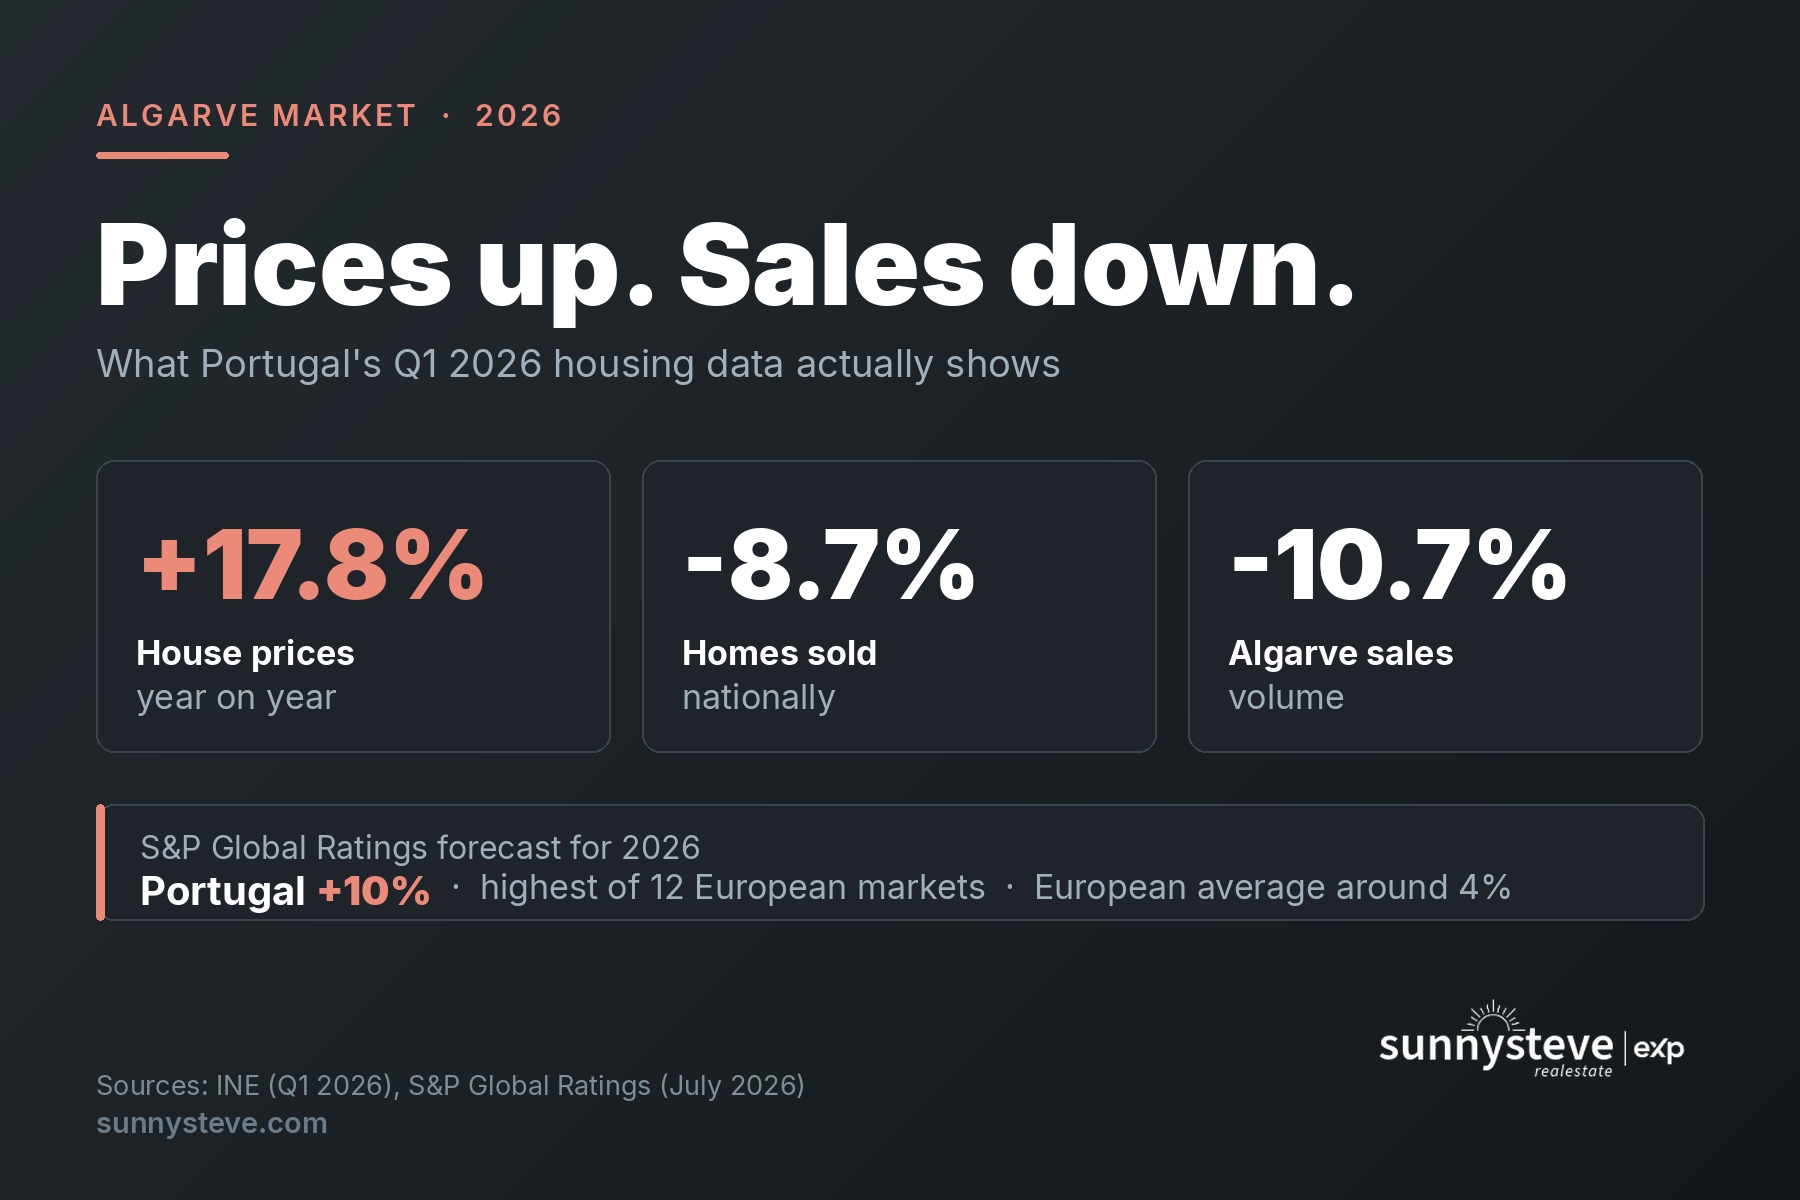
S&P Global Ratings publiceerde in juli 2026 zijn bijgewerkte prognose voor de Europese woningmarkt. Voor Portugal verwacht S&P +10% in 2026, het hoogste van de twaalf Europese markten die het volgt, tegenover een Europees gemiddelde van ongeveer 4%. Spanje staat op de tweede plaats met 9,1%. S&P heeft dat cijfer voor Portugal met drie procentpunten verhoogd ten opzichte van wat het in februari publiceerde.
Het korte antwoord aan mijn klant is dus: het gaat door, maar het vertraagt.
| Jaar | S&P-prognose, Portugal | Europees gemiddelde |
|---|---|---|
| 2026 | +10% | ongeveer 4% |
| 2027 | +5,5% | ongeveer 3% |
| Tot en met 2029 | ongeveer 5% per jaar | niet vermeld |
Dat is geen markt die tot stilstand wordt geroepen. Het is een markt die in ongeveer drie jaar tijd van dubbele cijfers terugkomt naar iets wat dichter bij normaal ligt. BPI Research kwam langs een andere weg ongeveer op hetzelfde punt uit, met een prognose van 11,7% voor 2026 en de typering van de groei als positief maar afnemend.
Overigens had mijn klant met zijn aanvoelen gelijk. De Portugese huizenprijzen stegen tussen 2015 en eind 2025 met ruwweg 180%, een van de steilste stijgingen binnen de EU volgens Eurostat. In dezelfde periode daalden de prijzen in het eurogebied als geheel tot en met 2023, en lag Finland eind 2025 nog steeds 3,1% lager dan een jaar eerder. Hij heeft een echte uitzondering gevolgd.
De prijzen stijgen, maar de verkopen dalen
Hier komt het deel dat de meeste krantenkoppen overslaan, en het deel dat ik het vaakst aan kopers uitleg.
| Portugal, Q1 2026 | Cijfer | Verandering op jaarbasis |
|---|---|---|
| Huizenprijsindex | – | +17,8% |
| Verkochte woningen | 37.745 | -8,7% |
| Verkoopvolume Algarve | – | -10,7% |
De prijzen stegen in het eerste kwartaal van 2026 met 17,8% op jaarbasis, een lichte vertraging ten opzichte van het voorgaande kwartaal. De transacties gingen de andere kant op: er wisselden 37.745 woningen van eigenaar, 8,7% minder dan een jaar eerder en 12,4% minder dan het voorgaande kwartaal, aldus INE. De Algarve deed het slechter dan het landelijke gemiddelde, met -10,7%.
Stijgende prijzen bij dalend volume zijn het kenmerk van een aanbodprobleem, niet van een hausse aangedreven door de vraag. Bij een speculatieve opmars stijgen beide cijfers tegelijk, omdat er volop wordt gehandeld. Hier wordt er minder gehandeld en bepaalt het kleine aantal woningen dat wel wordt verkocht de prijs.
Het aanbodtekort achter de cijfers
De Portugese vereniging van projectontwikkelaars en vastgoedinvesteerders vertelde het parlement in maart dat Portugal tegen 2029 ongeveer 70.000 nieuwe woningen per jaar nodig heeft. Er worden er momenteel zo’n 20.000 gebouwd. Het tekort dat zich in het afgelopen decennium heeft opgebouwd, bedraagt ongeveer 300.000 woningen.
Erger nog: in de afgelopen drie jaar zijn meer dan 50.000 woningen vergund maar nooit gebouwd, omdat de rekensom niet meer klopte. Elk jaar vergunningsvertraging voegt ongeveer 500 euro per vierkante meter toe aan de bouwkosten, wat bij een bescheiden appartement van 75 m² neerkomt op 37.500 euro per jaar aan louter wachten. Die druk op de bouwkosten verklaart voor een groot deel waarom nieuwbouw in de Algarve nu 20% tot 35% meer kost dan vergelijkbare bestaande woningen.
Daarom ben ik voorzichtig wanneer iemand zegt dat de prijzen binnenkort moeten dalen. Prijzen dalen wanneer het aanbod de vraag inhaalt. Niets in die cijfers wijst erop dat het aanbod iets gaat inhalen.
Wat de Bank van Portugal zojuist heeft veranderd
Ik zou u geen dienst bewijzen als ik het hierbij liet, want er is een serieus tegenwicht en dat gaat volgende week in.
Per 1 augustus 2026 verlaagt de Bank van Portugal de maximale verhouding tussen schuldendienst en inkomen voor nieuwe hypotheken van 50% naar 45%. De toezichthouder heeft huisvesting aangemerkt als binnenlands risico en stelt dat de wijziging bedoeld is om het financiële risico voor banken en gezinnen te verkleinen. Naar verwachting zal de nieuwe hypotheekverstrekking daardoor met 10 tot 15% afnemen.
Lees dat zorgvuldig, want het werkt twee kanten op. Het is een rem op de vraag, en kopers die financieren zullen dat merken. Het is ook het tegendeel van wat bij een zeepbel hoort. In 2007 trok niemand iets aan. Een toezichthouder die stilletjes het bedrag verlaagt dat gezinnen mogen lenen, voordat er iets breekt, wijst op een markt met een volwassene in de kamer.
De meeste van mijn kopers betalen contant of grotendeels contant, dus voor hen verandert dit direct weinig. Als u in Portugal financiert, laat uw offerte dan afspreken en doorrekenen op de nieuwe ratio in plaats van op de oude.
Wat dit betekent als u in Lagos koopt
Drie dingen zou ik zeggen tegen iedereen die nu in het segment van 400.000 tot 700.000 euro zoekt.
- Wachten op een correctie is een gok, geen plan. Twee onafhankelijke prognosemakers verwachten dit jaar voor Portugal een stijging van hoge enkele cijfers of dubbele cijfers. Als u twaalf maanden wacht om 5% te besparen, betaalt u volgens de prognose juist meer, niet minder.
- Dalend volume is uw vriend, niet uw vijand. Minder transacties betekent minder concurrentie voor het specifieke huis dat u wilt. Het betekent niet dat verkopers qua prijs hebben opgegeven, en dat zijn twee verschillende dingen.
- Koop het pand, niet de index. Een landelijke 17,8% zegt niets over de vraag of een bepaalde villa in Lagos goed geprijsd is. De helft van de woningen die ik bekijk in de West-Algarve heeft nog steeds een prijs gebaseerd op wat de eigenaar in 2024 hoopte. Daar zit de werkelijke onderhandelingsruimte.
Over de timingvraag schreef ik uitgebreider in Is nu een goed moment om in de Algarve te kopen, of kunt u beter wachten?, en het crashargument zelf behandelde ik in Staat de vastgoedzeepbel in de Algarve op knappen?. De cijfers hierboven zijn de update van 2026 voor beide artikelen.
Om mijn klant dus een goed antwoord te geven: de opmars zet door in 2026, vertraagt in 2027 en stabiliseert daarna rond 5% per jaar. Niemand die serieus genomen kan worden, voorspelt een daling. Wat men voorspelt, is dat de gemakkelijke jaren achter ons liggen, en dat is heel iets anders dan een waarschuwing. Voor hoe Lagos zelf zich verhoudt tot het landelijke cijfer, zie Portugal heeft de snelste huizenprijsstijging van de EU: volgt Lagos?
Veelgestelde vragen
Is de Portugese vastgoedmarkt in 2026 een zeepbel?
De gegevens ondersteunen die omschrijving niet. Een zeepbel wordt door krediet aangedreven en laat stijgende prijzen zien naast stijgende transacties. Portugal laat het tegenovergestelde zien: prijzen die in Q1 2026 op jaarbasis 17,8% stegen terwijl de verkopen met 8,7% daalden, bij een structureel tekort van ongeveer 300.000 woningen. De Bank van Portugal scherpt bovendien de kredietregels aan in plaats van ze te versoepelen.
Zullen de huizenprijzen in Portugal in 2027 dalen?
Niet volgens de huidige prognoses. S&P Global Ratings verwacht dat de Portugese prijzen in 2027 met 5,5% stijgen, tegenover een Europees gemiddelde van ongeveer 3%, en daarna tot en met 2029 met ongeveer 5% per jaar. Dat is vertraging, geen daling.
Waarom dalen de vastgoedverkopen in de Algarve als de prijzen stijgen?
Het transactievolume in de Algarve daalde in Q1 2026 met 10,7% op jaarbasis, meer dan de landelijke daling van 8,7%. De oorzaken zijn de betaalbaarheid bij het huidige prijsniveau en een tekort aan aanbod dat de moeite waard is, niet een instorting van de belangstelling. Er concurreren minder kopers, maar de woningen die wel verkocht worden, halen nog steeds hogere prijzen.
Heeft de nieuwe leenregel van de Bank van Portugal gevolgen voor buitenlandse kopers?
Hij geldt voor iedereen die een Portugese hypotheek afsluit. Per 1 augustus 2026 daalt de maximale verhouding tussen schuldendienst en inkomen van 50% naar 45%, wat naar verwachting de nieuwe kredietverlening met 10 tot 15% zal verlagen. Kopers die contant betalen merken er niets van. Als u financiert, reken uw aankoop dan door op basis van de 45%-regel.
Is het beter te wachten tot de prijzen dalen voordat ik in Lagos koop?
Volgens de huidige prognoses kost wachten geld in plaats van dat het geld bespaart. Wat ik kopers adviseer, is te stoppen met het proberen de landelijke index te timen en stevig te onderhandelen over het individuele pand, want veel aanbod in de West-Algarve is nog steeds geprijsd op de verwachtingen van 2024.
Klaar om uw zoektocht naar vastgoed in de Algarve te beginnen? Vertel me wat u zoekt en ik kom bij u terug met wat er daadwerkelijk beschikbaar is in uw segment.