Bijna elke week hoor ik in een of andere vorm hetzelfde bezwaar van kopers met wie ik in Lagos werk: “We wachten tot de prijzen dalen nu de Golden Visa weg is.” Het is een begrijpelijke gedachte. De Golden Visa-route via vastgoed werd in 2023 gesloten en het aantal vastgoedtransacties door niet-ingezetenen in heel Portugal daalde de jaren daarna fors. Waar blijft dan de correctie?
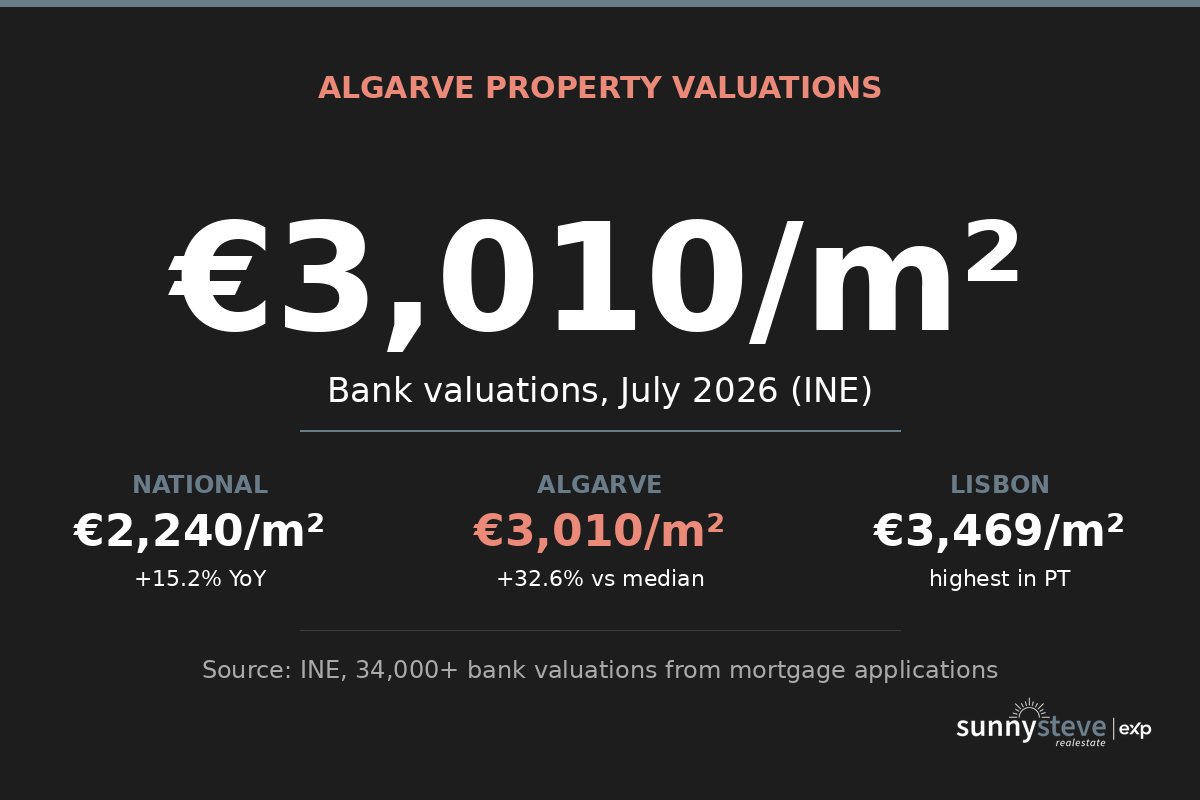
Nieuwe gegevens van het INE, het nationale statistiekbureau van Portugal, deze week gepubliceerd, geven op die vraag antwoord met cijfers in plaats van met een onderbuikgevoel: de taxatiewaarden van vastgoed in de Algarve bereikten in juli 2026 3.010 euro per vierkante meter, 16,5% meer voor appartementen dan een jaar eerder. In de cijfers is geen correctie te zien. Als er al iets te zien is, dan is de stijging juist versneld.
Stijgen de vastgoedprijzen in de Algarve in 2026 nog steeds, of is de markt begonnen te corrigeren?
Ze stijgen nog steeds, en met een flinke marge. Volgens de cijfers van het INE voor juli 2026 bedraagt de nationale mediane taxatiewaarde 2.240 euro per vierkante meter, met 2.627 euro per vierkante meter voor appartementen landelijk. De Algarve zit daar ruim boven: 3.010 euro per vierkante meter, dat is 32,6% boven de nationale mediaan. Alleen Groot-Lissabon ligt hoger, op 3.469 euro per vierkante meter. Landelijk stegen de taxatiewaarden met 15,2% op jaarbasis, huizen gingen er 13,6% op vooruit en appartementen liepen voorop met 16,5%. Op maandbasis kwam er tussen juni en juli alleen al nog eens 0,5% bij.
Voor wie daadwerkelijk wil kopen is één detail belangrijker dan het kopcijfer: dit zijn taxatiegegevens van banken, geen vraagprijzen. Het INE baseert ze op meer dan 34.000 echte taxaties die banken hebben uitgevoerd bij lopende hypotheekaanvragen. Het is wat de eigen taxateur van een kredietverstrekker vandaag voor een woning waard acht, niet de prijs waarvoor een makelaar haar te koop heeft gezet. Dat onderscheid is precies de reden waarom deze gegevens de moeite waard zijn om goed te lezen als u uw aankoop financiert, want het is het bedrag waartegen uw bank daadwerkelijk zal uitlenen.
Waarom Lagos het vertrek van de Golden Visa niet heeft gevolgd
De redenering achter “de prijzen zouden moeten dalen” berust meestal op het idee dat Golden Visa-kopers de prijzen in de Algarve overeind hielden en dat het schrappen van die regeling de lucht eruit had moeten laten lopen. Het is een plausibele theorie. Ze past alleen niet bij wie er in Lagos in de eerste plaats kocht. De Golden Visa-groep, van oudsher Chinese, Amerikaanse en Braziliaanse beleggers, concentreerde zich overwegend in Lissabon, Cascais en Porto. Lagos draait al altijd op een ander soort koper: Britse, Nederlandse en Duitse kopers die hier komen om echt te wonen en niet om een verblijfsvergunning te verwerven. Dat is een heel ander motief, en het werd grotendeels niet geraakt door wat er in 2023 veranderde.
De cijfers van het INE van deze week zijn de duidelijkste bevestiging tot nu toe dat dit nooit een Golden Visa-stad was, althans niet op de manier die de krantenkoppen veronderstelden. Als u specifiek met Lagos wacht omdat u een Golden Visa-correctie verwacht, wedt u op een mechanisme dat hier nooit echt gold. De kant van de vraagprijzen vertelt hetzelfde verhaal, maar uitgebreider: ik vergelijk Lagos met de omliggende plaatsen in Portugal heeft de snelst stijgende huizenprijzen van de EU: volgt Lagos?
| Gebied | Taxatiewaarde, juli 2026 | Verandering op jaarbasis | t.o.v. nationale mediaan |
|---|---|---|---|
| Nationale mediaan | €2.240/m² | +15,2% | n.v.t. |
| Appartementen landelijk | €2.627/m² | +16,5% | +17,3% |
| Algarve | €3.010/m² | volgt de nationale trend | +32,6% |
| Groot-Lissabon | €3.469/m² | volgt de nationale trend | +54,9% |
Bron: INE (Instituto Nacional de Estatística), taxatiegegevens van banken uit hypotheekaanvragen, juli 2026.
Wat een stijgende bankwaardering werkelijk verandert als u financiert
Kopers die niet in Portugal wonen kunnen doorgaans rekenen op een financiering van 60 tot 70% van de waarde (loan-to-value) bij een EU-kredietverstrekker, of eerder 60 tot 65% voor Britse en Amerikaanse kopers, en de lening wordt berekend op basis van de eigen taxatie van de bank, niet op uw overeengekomen koopprijs. Wanneer de taxatiewaarden zo snel stijgen, gebeuren er twee dingen tegelijk waarvoor kopers zelden gewaarschuwd worden.
Ten eerste werkt een stijgende taxatietrend over het algemeen in uw voordeel: banken taxeren een redelijk geprijsde woning minder snel onder de overeengekomen verkoopprijs, wat twee of drie jaar geleden een reëel risico was, toen de markt sneller bewoog dan de eigen gegevens van de kredietverstrekkers. Ten tweede, en dit is het deel waarvoor het de moeite waard is om een budget te reserveren: als u een prijs afspreekt die boven de taxatie van de bank ligt, wat nog steeds voorkomt bij woningen met veel emotionele aantrekkingskracht of een zeldzaam uitzicht, dan komt het verschil uit uw eigen zak, bovenop uw aanbetaling. Bij een aankoop van 750.000 euro in Lagos met 65% LTV is dat al 262.500 euro eigen geld, nog voordat u IMT, zegelrecht en juridische kosten meetelt. Een taxatietekort van zelfs maar 5% betekent nog eens 37.500 euro die u contant moet vinden. Vraag uw kredietverstrekker om een schriftelijke taxatieraming voordat u het contract tekent, niet erna.
Ik zie dit op dit moment bij klanten gebeuren. Niemand haakt af omdat de cijfers stijgen. In plaats daarvan stellen ze scherpere vragen over de planning van de financiering, omdat een taxatie die al een paar maanden oud is, het benodigde eigen vermogen verkeerd kan inschatten.
Veelgestelde vragen
Stijgen de vastgoedprijzen in de Algarve in 2026 nog steeds, of is de markt begonnen te corrigeren?
Ze stijgen nog steeds. Volgens de gegevens van het INE voor juli 2026 bedragen de taxatiewaarden van banken in de Algarve 3.010 euro per vierkante meter, 16,5% meer op jaarbasis voor appartementen landelijk, zonder teken van een vertraging in de maandcijfers.
Wat is een banktaxatie en hoe verschilt die van de vraagprijs?
Een banktaxatie is wat de taxateur van een kredietverstrekker een woning waard acht wanneer u een hypotheek aanvraagt. Ze wordt gebruikt om te berekenen hoeveel de bank uitleent en kan boven of onder de overeengekomen verkoopprijs uitkomen. Vraagprijzen en makelaarsindexen meten iets anders: waarvoor verkopers hun woning aanbieden.
Waarom heeft het einde van de Golden Visa de prijzen in Lagos niet doen dalen?
Golden Visa-kopers waren geconcentreerd in Lissabon, Cascais en Porto, niet in Lagos. Lagos draait al altijd op Britse, Nederlandse en Duitse kopers die hier komen om te wonen, een andere groep die grotendeels onaangetast bleef toen de aan vastgoed gekoppelde Golden Visa-route in 2023 werd gesloten.
Maakt een stijgende bankwaardering het moeilijker of makkelijker om een hypotheek in de Algarve te krijgen?
Over het algemeen makkelijker, aangezien kredietverstrekkers een redelijk geprijsde woning minder snel onder de overeengekomen verkoopprijs taxeren. Het risico verschuift naar woningen die boven de marktwaarde worden gekocht, waar het verschil tussen taxatie en prijs contant moet worden gedekt, bovenop uw aanbetaling.
Is nu een slecht moment om in de Algarve te kopen omdat de prijzen blijven stijgen?
Niet noodzakelijk. Wachten op een correctie die in de gegevens niet zichtbaar is, kost ook echt geld, want elk kwartaal uitstel betekende de afgelopen jaren dat u meer betaalde, niet minder. De betere vraag is of uw budget en financiering zijn afgestemd op de cijfers van vandaag, niet op die van vorig jaar.
Klaar om uw zoektocht naar vastgoed in de Algarve te beginnen? Vertel mij wat u zoekt en ik help u uw budget af te stemmen op de cijfers van vandaag, niet op die van vorig jaar.