Voor £500.000 krijgt u ongeveer €598.000 tegen de meest recente ECB-koers. Bent u een Britse koper met een aanbetaling of overdracht in Portugal in de komende weken, zet dan niet de hele overboeking in op het besluit van de Bank of England van donderdag. Een renteverhoging wordt al verwacht en is grotendeels ingeprijsd. Nu een deel van het geld overmaken en de rest vastzetten werkt daarom meestal beter dan wachten op die ene grote dag.
Ik schrijf dit op dinsdag 3 november, twee dagen voordat de Bank of England op donderdag 5 november om 12:00 uur Britse tijd haar besluit bekendmaakt. Ik werk met veel Britse kopers in Lagos en de rest van de West-Algarve, en telkens als het pond beweegt, komt dezelfde vraag terug: moet ik het geld nu overmaken of beter wachten? Zo kijk ik ernaar, met de cijfers erbij.
Moet ik mijn ponden nu overmaken of wachten op het besluit van de Bank of England?
Voor de meeste kopers is het eerlijke antwoord: wacht niet met het volledige bedrag tot donderdag. Economen die door Reuters zijn gepeild, verwachten dat de Bank de Bank Rate verhoogt van 3,75% naar 4,0%, waarschijnlijk met een stemverhouding van 7-2. Dat zou de eerste verhoging sinds augustus 2023 zijn. Matthew Ryan van valutabedrijf Ebury noemt die stap “vrijwel volledig ingeprijsd” en zegt dat de stemverhouding en de toelichting voor het pond zwaarder wegen dan de verhoging zelf.
Dat is de kern. Als een besluit verwacht wordt, is het pond meestal al vóór de bekendmaking bewogen, niet erna. Wat de koers op de dag zelf beweegt, is de verrassing, in welke richting dan ook. Een verhoging met een voorzichtige toelichting kan het pond zelfs zwakker achterlaten dan de ochtend ervoor. Niemand kan u vertellen hoe donderdag uitpakt, en ik ga ook niet doen alsof ik dat weet.
Wat het pond sinds de zomer heeft gedaan
Het pond heeft een goed najaar gehad ten opzichte van de euro. Tegen de referentiekoers van de Europese Centrale Bank kreeg u op 3 september voor £500.000 €581.024, het laagste punt van de afgelopen drie maanden. Op 30 oktober leverde diezelfde £500.000 €599.664 op, het hoogste punt van die periode. Dat is €18.640 meer voor dezelfde ponden, en het grootste deel van die winst kwam in oktober alleen.
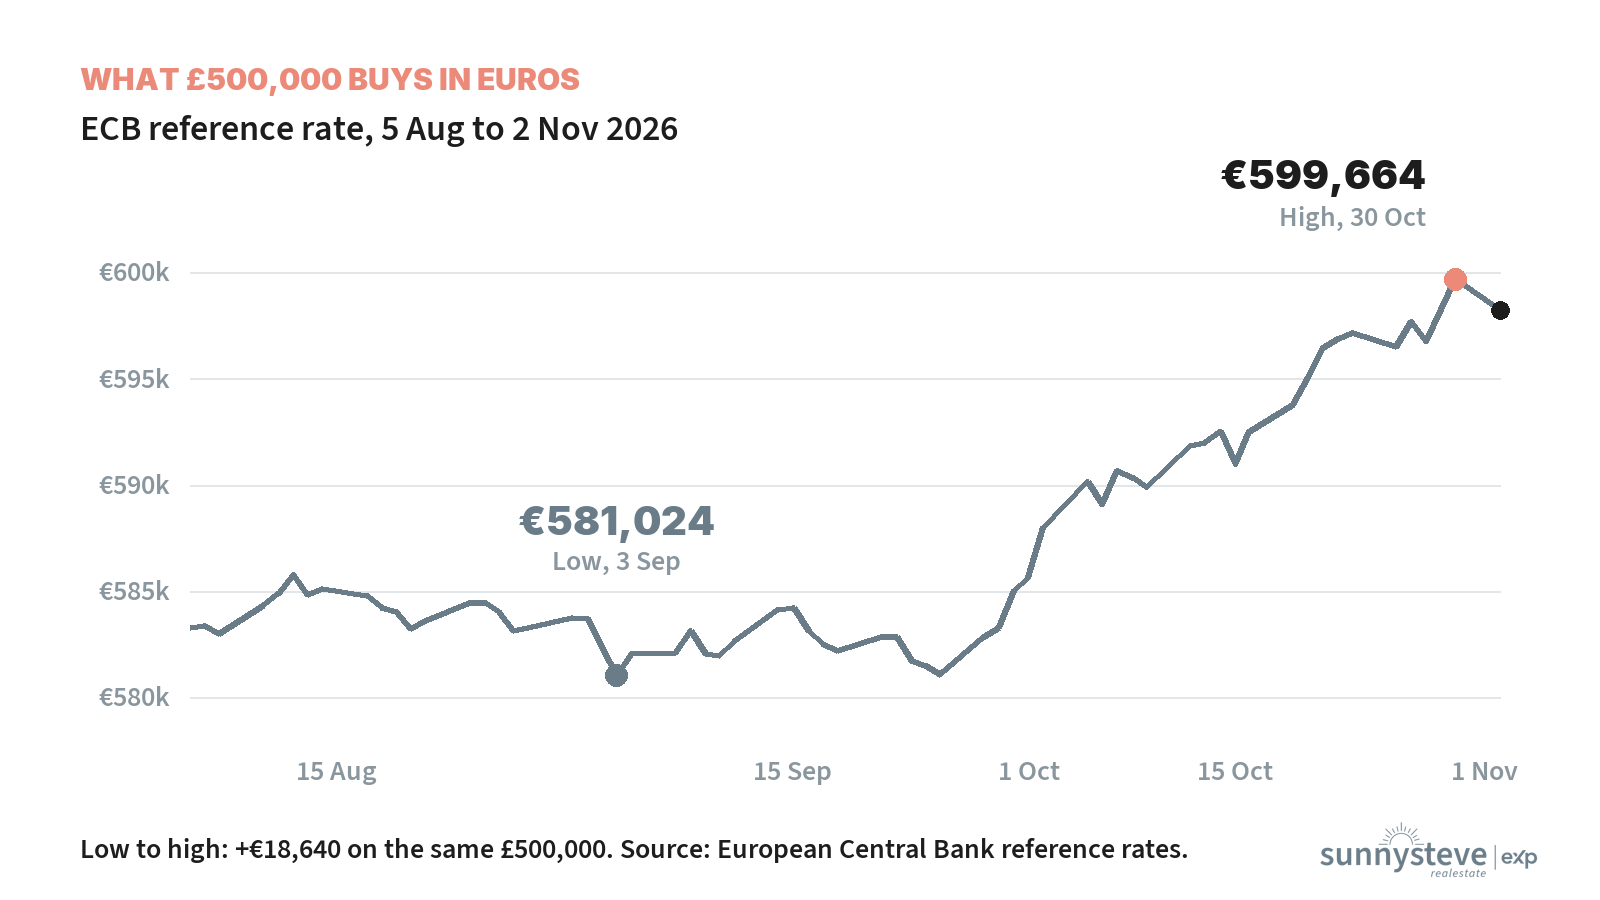
| ECB-referentiedatum | £1 levert op | £500.000 levert op |
|---|---|---|
| 5 augustus 2026 | €1,1666 | €583.294 |
| 3 september 2026 (laagste punt in 3 maanden) | €1,1620 | €581.024 |
| 1 oktober 2026 | €1,1713 | €585.665 |
| 30 oktober 2026 (hoogste punt in 3 maanden) | €1,1993 | €599.664 |
| 2 november 2026 (meest recent) | €1,1965 | €598.229 |
Wat een beweging van 1%, 2% of 3% betekent bij een aankoop in Lagos
Percentages lijken klein tot u ze op een huis toepast. Tegen de huidige koers verandert elke beweging van 1% in het pond een overboeking van £500.000 met ongeveer €6.000. De vraagprijzen in Lagos lagen in oktober volgens idealista gemiddeld op €4.772 per vierkante meter, dus een schommeling van 3% staat gelijk aan de prijs van bijna vier vierkante meter van een woning in Lagos.
| Beweging in GBP/EUR | Verschil op £500.000 | Woonoppervlak in Lagos bij €4.772/m² |
|---|---|---|
| 1% | ongeveer €5.980 | ongeveer 1,3 m² |
| 2% | ongeveer €11.960 | ongeveer 2,5 m² |
| 3% | ongeveer €17.950 | ongeveer 3,8 m² |
Heeft u al een woning in de Algarve en weegt u een verkoop af tegen het overmaken van nieuwe ponden, dan is het goed om beide kanten van de som te kennen: bekijk met de SunnySteve-waardebepaling wat uw woning vandaag waard is.
Uw opties naast elkaar
| Optie | Wat u krijgt | Wat u riskeert | Voor wie het geschikt is |
|---|---|---|---|
| Alles nu overmaken | De koers van vandaag, dicht bij het hoogste punt in 3 maanden, vastgezet | Een eventuele verdere stijging na donderdag missen | Kopers die zekerheid nodig hebben over hun budget in euro’s |
| Wachten tot donderdag | De kans op een betere koers | Een slechtere koers als de toelichting tegenvalt; de verhoging wordt al verwacht | Kopers van wie de deadline nog maanden weg is |
| De overboeking splitsen | Een deel nu vast, een deel nog open | Minder winstkans, minder verliesrisico | De meeste kopers met een datum in de komende weken |
| Termijncontract | Een koers die nu wordt afgesproken, dicht bij die van vandaag, vast voor een bepaalde toekomstige datum zoals de overdracht | U profiteert niet als het pond daarna stijgt | Kopers met een getekend voorlopig koopcontract en een bekende overdrachtsdatum |
Wat ik Britse kopers met een geplande overboeking vertel
Ik ben makelaar, geen valuta-adviseur, dus zie dit als wat ik bij klanten zie werken en niet als financieel advies. De kopers die het rustigst slapen, zijn degenen die niet meer proberen de perfecte dag te kiezen. Zij stemmen hun overboekingen af op de data die ertoe doen bij een Portugese aankoop: de aanbetaling bij het voorlopig koopcontract (het CPCV) en het restant bij de akte (de escritura).
- Ken eerst uw bedrag in euro’s. De koopprijs plus aankoopbelastingen en kosten, die allemaal in euro’s worden betaald. Niet-ingezetenen betalen nu een vast tarief van 7,5% IMT op woningen, met twee manieren om later een deel terug te vragen, zoals ik uitlegde in De IMT van 7,5% in Portugal: er is geen deadline op 1 september. Mijn calculator voor aankoopkosten geeft u het volledige bedrag in twee minuten.
- Dek wat binnenkort verschuldigd is. Moet er deze maand een aanbetaling worden gedaan, dan neemt u het grootste deel van het risico van donderdag weg door nu ten minste een deel daarvan vast te zetten.
- Werk met een specialist, niet met uw gewone bank. Een door de FCA erkende valutaspecialist biedt meestal een betere koers dan een bank en kan een termijncontract voor de overdrachtsdag regelen.
- Beslis vooraf. Schrijf op bij welke koers u de rest zou overmaken en handel wanneer die koers bereikt wordt, in plaats van donderdag naar het scherm te staren.
Staat u nog aan het begin van het proces, dan loopt mijn gids voor het kopen van vastgoed in Lagos als buitenlander elke fase met u door, zodat u ziet wanneer het geld echt binnen moet zijn.
Veelgestelde vragen
Stijgt het pond als de Bank of England op 5 november 2026 de rente verhoogt?
Niet per se. Een verhoging van 3,75% naar 4,0% is de consensus in de peiling van Reuters, en volgens Ebury is die vrijwel volledig ingeprijsd. De stemverhouding en de toelichting van de Bank zullen het pond daarom waarschijnlijk sterker bewegen dan de verhoging zelf. Voor een Britse koper in Lagos betekent dit dat donderdag een gok is, geen zekere winst.
Hoeveel verandert een beweging van 1% in het pond een overboeking van £500.000 voor een woning naar euro’s?
Ongeveer €6.000 tegen de ECB-koers van 2 november 2026, toen £500.000 goed was voor €598.229. Bij vraagprijzen in Lagos van €4.772 per vierkante meter is dat ongeveer 1,3 vierkante meter van een woning.
Moet ik mijn volledige aanbetaling voor een huis in één keer naar Portugal overmaken?
Wat ik Britse kopers aanraad, is het bedrag te splitsen: leg nu genoeg vast om de aanbetaling bij het voorlopig koopcontract te dekken en bewaar het restant voor de akte, soms vastgezet met een termijncontract. Zo neemt u het grootste deel van het risico van één slechte dag weg, zonder alle kans op winst op te geven.
Wat is een termijncontract bij de aankoop van vastgoed in Portugal?
Dat is een overeenkomst met een valutaspecialist om op een toekomstige datum, zoals de overdracht bij de notaris, een vast bedrag in ponden te wisselen tegen een koers die nu wordt afgesproken en dicht bij de huidige ligt. Het beschermt uw budget in euro’s als het pond daalt, maar u profiteert niet als het stijgt. Vraag een door de FCA erkende aanbieder naar de voorwaarden voordat u tekent.
Betaal ik de Portugese aankoopbelastingen in euro’s?
Ja. IMT en zegelrecht worden vóór de akte in euro’s betaald, dus uw valutaplan moet die net zo goed dekken als de koopprijs. Niet-ingezetenen betalen nu een vast tarief van 7,5% IMT op woningen in Portugal, en kunnen het verschil terugvragen als zij binnen twee jaar na de akte fiscaal inwoner worden.
Koopt u in Lagos of de West-Algarve met ponden? Vertel me wat u zoekt, en ik help u elke betaling af te stemmen op de data die ertoe doen bij een Portugese aankoop.