£500.000 compram cerca de €598.000 à mais recente taxa do BCE. Se é um comprador britânico com um sinal ou um pagamento final a fazer em Portugal nas próximas semanas, não aposte toda a transferência na decisão do Bank of England de quinta-feira. Uma subida de juros já é esperada e está, em grande parte, descontada, por isso transferir parte do dinheiro agora e fixar o resto costuma compensar mais do que esperar por um único grande dia.
Escrevo isto na terça-feira, 3 de novembro, dois dias antes de o Bank of England anunciar a sua decisão, às 12:00 (hora do Reino Unido) de quinta-feira, 5 de novembro. Trabalho com muitos compradores britânicos em Lagos e em todo o Barlavento Algarvio, e sempre que a libra se mexe surge a mesma pergunta: devo enviar o dinheiro agora ou esperar? Eis como penso sobre o assunto, com os números que o sustentam.
Devo transferir as minhas libras agora ou esperar pela decisão do Bank of England?
Para a maioria dos compradores, a resposta honesta é: não espere por quinta-feira com o montante total. Os economistas consultados pela Reuters esperam que o Banco suba a taxa diretora (Bank Rate) de 3,75% para 4,0%, provavelmente numa votação de 7-2, o que seria a primeira subida desde agosto de 2023. Matthew Ryan, da empresa cambial Ebury, considera esse movimento «quase totalmente descontado» e afirma que a divisão de votos e as orientações futuras pesarão mais na libra do que a própria subida.
Este é o ponto essencial. Quando uma decisão é esperada, a libra normalmente já se moveu antes do anúncio, e não depois. É a surpresa, num sentido ou noutro, que mexe com a taxa no próprio dia. Uma subida acompanhada de orientações cautelosas pode até deixar a libra mais fraca do que estava na manhã anterior. Ninguém lhe consegue dizer para que lado vai a quinta-feira, e eu não vou fingir que sei.
O que a libra fez desde o verão
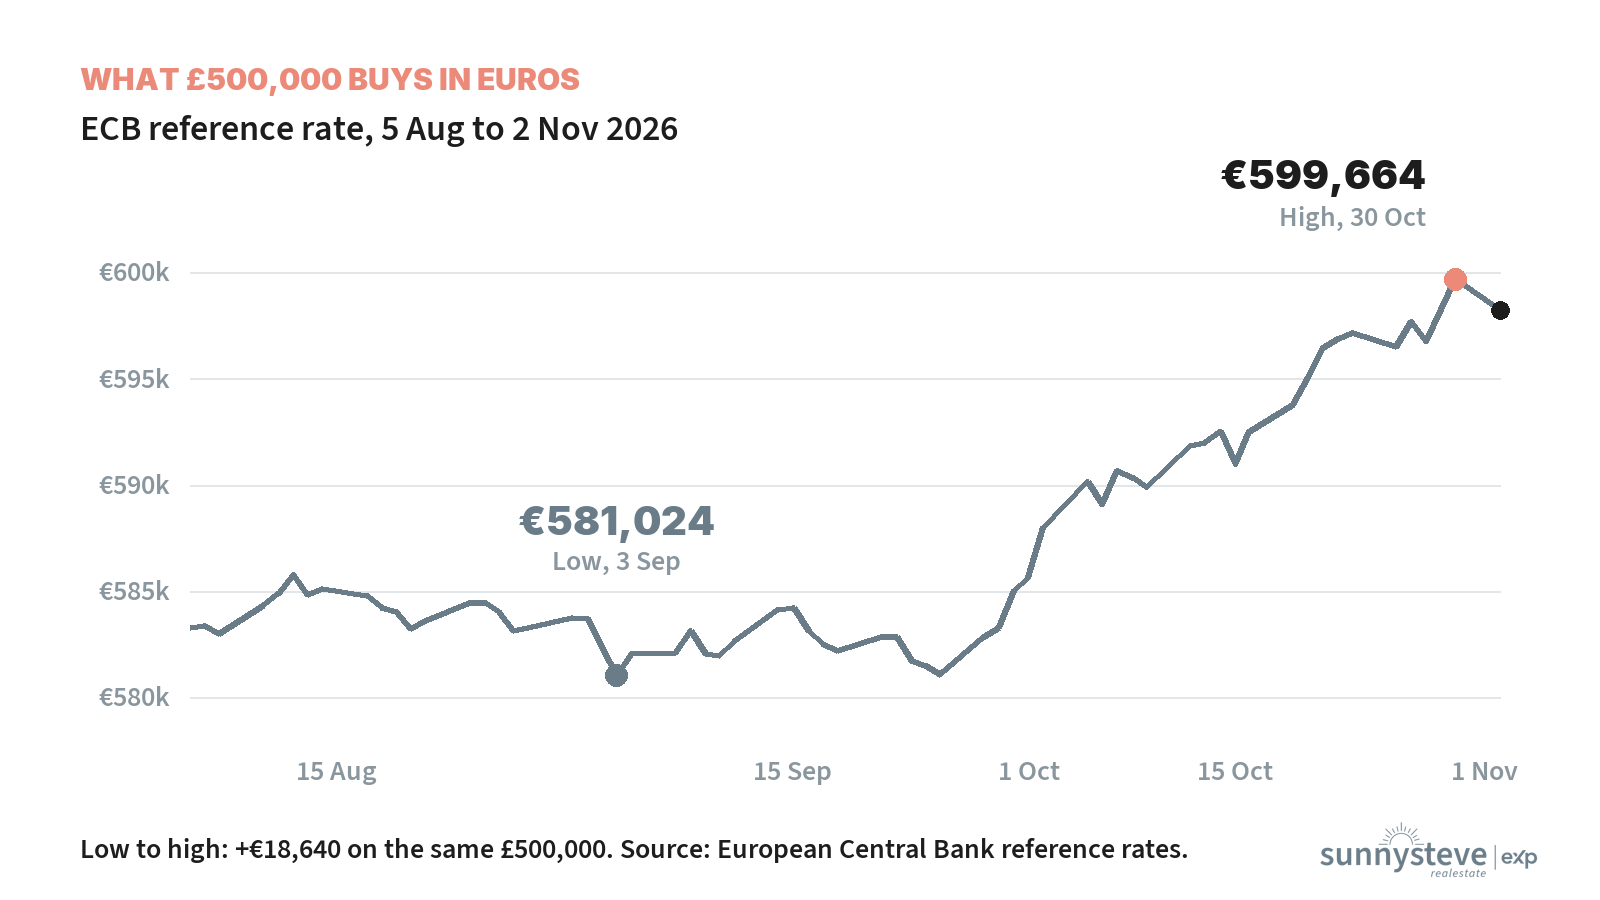
A libra teve um bom outono face ao euro. À taxa de referência do Banco Central Europeu, £500.000 compravam €581.024 a 3 de setembro, o mínimo dos últimos três meses. A 30 de outubro, as mesmas £500.000 compravam €599.664, o máximo desse período. São mais €18.640 pelas mesmas libras, e a maior parte do ganho surgiu só em outubro.
| Data de referência do BCE | £1 compra | £500.000 compram |
|---|---|---|
| 5 de agosto de 2026 | €1,1666 | €583.294 |
| 3 de setembro de 2026 (mínimo de 3 meses) | €1,1620 | €581.024 |
| 1 de outubro de 2026 | €1,1713 | €585.665 |
| 30 de outubro de 2026 (máximo de 3 meses) | €1,1993 | €599.664 |
| 2 de novembro de 2026 (mais recente) | €1,1965 | €598.229 |
O que significa uma variação de 1%, 2% ou 3% numa compra em Lagos
As percentagens parecem pequenas até as aplicarmos a uma casa. À taxa de hoje, cada variação de 1% na libra altera uma transferência de £500.000 em cerca de €6.000. Segundo o idealista, os preços pedidos em Lagos foram em média de €4.772 por metro quadrado em outubro, pelo que uma oscilação de 3% equivale ao preço de quase quatro metros quadrados de uma casa em Lagos.
| Variação GBP/EUR | Diferença em £500.000 | Área em Lagos a €4.772/m² |
|---|---|---|
| 1% | cerca de €5.980 | cerca de 1,3 m² |
| 2% | cerca de €11.960 | cerca de 2,5 m² |
| 3% | cerca de €17.950 | cerca de 3,8 m² |
Se já tem casa no Algarve e está a ponderar uma venda em vez de transferir libras novas, vale a pena conhecer os dois lados da conta: veja quanto vale hoje a sua casa com a estimativa SunnySteve.
As suas opções, lado a lado
| Opção | O que obtém | O que arrisca | Para quem é indicada |
|---|---|---|---|
| Transferir tudo agora | A taxa de hoje, perto do máximo de 3 meses, garantida | Perder uma eventual nova subida depois de quinta-feira | Compradores que precisam de certeza no orçamento em euros |
| Esperar por quinta-feira | A possibilidade de uma taxa melhor | Uma taxa pior se as orientações desiludirem; a subida já é esperada | Compradores cujo prazo está a meses de distância |
| Dividir a transferência | Uma parte fixada agora, outra deixada em aberto | Menos ganho potencial, menos perda potencial | A maioria dos compradores com uma data nas próximas semanas |
| Contrato a prazo (forward) | Uma taxa acordada agora, próxima da atual, fixada para uma data futura definida, como a escritura | Não beneficia se a libra subir entretanto | Compradores com um contrato-promessa assinado e uma data de escritura conhecida |
O que digo aos compradores britânicos com uma transferência pendente
Sou agente imobiliário, não consultor cambial, por isso encare isto como aquilo que vejo funcionar com os meus clientes e não como aconselhamento financeiro. Os compradores que dormem mais tranquilos são os que deixam de tentar escolher o dia perfeito. Fazem coincidir as transferências com as datas que contam numa compra em Portugal: o sinal no contrato-promessa (o CPCV) e o restante na escritura.
- Conheça primeiro o seu valor em euros. O preço mais os impostos e custos de aquisição, todos pagos em euros. Os não residentes pagam agora uma taxa única de 7,5% de IMT na compra de habitação, com duas formas de recuperar parte desse valor mais tarde, como expliquei em IMT de 7,5% em Portugal: não há prazo de 1 de setembro. A minha calculadora de custos de aquisição dá-lhe o valor total em dois minutos.
- Cubra o que vence em breve. Se tem um sinal a pagar este mês, fixar agora pelo menos uma parte elimina a maior parte do risco de quinta-feira.
- Recorra a um especialista, não ao seu banco habitual. Um especialista cambial autorizado pela FCA costuma oferecer uma taxa melhor do que a de um banco e pode preparar um contrato a prazo para o dia da escritura.
- Decida com antecedência. Anote a taxa a que transferiria o restante e aja quando ela chegar, em vez de ficar a acompanhar as cotações ao minuto na quinta-feira.
Se está numa fase mais inicial do processo, o meu guia para comprar casa em Lagos sendo estrangeiro percorre cada etapa, para que possa ver quando é que o dinheiro tem realmente de chegar.
Perguntas frequentes
A libra vai subir se o Bank of England aumentar as taxas de juro a 5 de novembro de 2026?
Não necessariamente. Uma subida de 3,75% para 4,0% é o consenso na sondagem da Reuters, e a Ebury afirma que está quase totalmente descontada, pelo que a divisão de votos e as orientações do Banco deverão mexer mais com a libra do que a própria subida. Para um comprador britânico em Lagos, isso significa que quinta-feira é um lançamento de moeda ao ar, não um ganho garantido.
Quanto altera uma variação de 1% na libra uma transferência de £500.000 para euros na compra de um imóvel?
Cerca de €6.000 à taxa do BCE de 2 de novembro de 2026, quando £500.000 compravam €598.229. Com preços pedidos em Lagos de €4.772 por metro quadrado, isso equivale a cerca de 1,3 metros quadrados de uma casa.
Devo transferir de uma só vez todo o sinal da casa para Portugal?
O que sugiro aos compradores britânicos é dividir: fixar agora o suficiente para cobrir o sinal do contrato-promessa e deixar o restante para a escritura, por vezes fixado com um contrato a prazo. Isso elimina a maior parte do risco de um mau dia sem abdicar de todo o ganho potencial.
O que é um contrato a prazo (forward) na compra de um imóvel em Portugal?
É um acordo com um especialista cambial para trocar um montante definido de libras numa data futura, como a da escritura no notário, a uma taxa acordada agora e próxima da atual. Protege o seu orçamento em euros se a libra descer, mas não beneficia se ela subir. Peça as condições a um fornecedor autorizado pela FCA antes de assinar.
Os impostos de aquisição em Portugal são pagos em euros?
Sim. O IMT e o Imposto do Selo são pagos em euros antes da escritura, por isso o seu plano cambial tem de os cobrir, além do preço. Os não residentes pagam agora uma taxa única de 7,5% de IMT na compra de imóveis habitacionais em Portugal e podem recuperar a diferença se se tornarem residentes fiscais no prazo de dois anos após a escritura.
Vai comprar em Lagos ou no Barlavento Algarvio com libras? Diga-me o que procura e eu ajudo-o a programar cada pagamento em função das datas que contam numa compra em Portugal.