O Decreto-Lei n.º 97/2026 foi publicado no Diário da República a 20 de maio de 2026. No meio de uma longa lista de medidas para a habitação, estabeleceu um IMT fixo de 7,5% sobre os imóveis residenciais adquiridos por quem não seja residente fiscal em Portugal, sem escala progressiva e sem isenções.
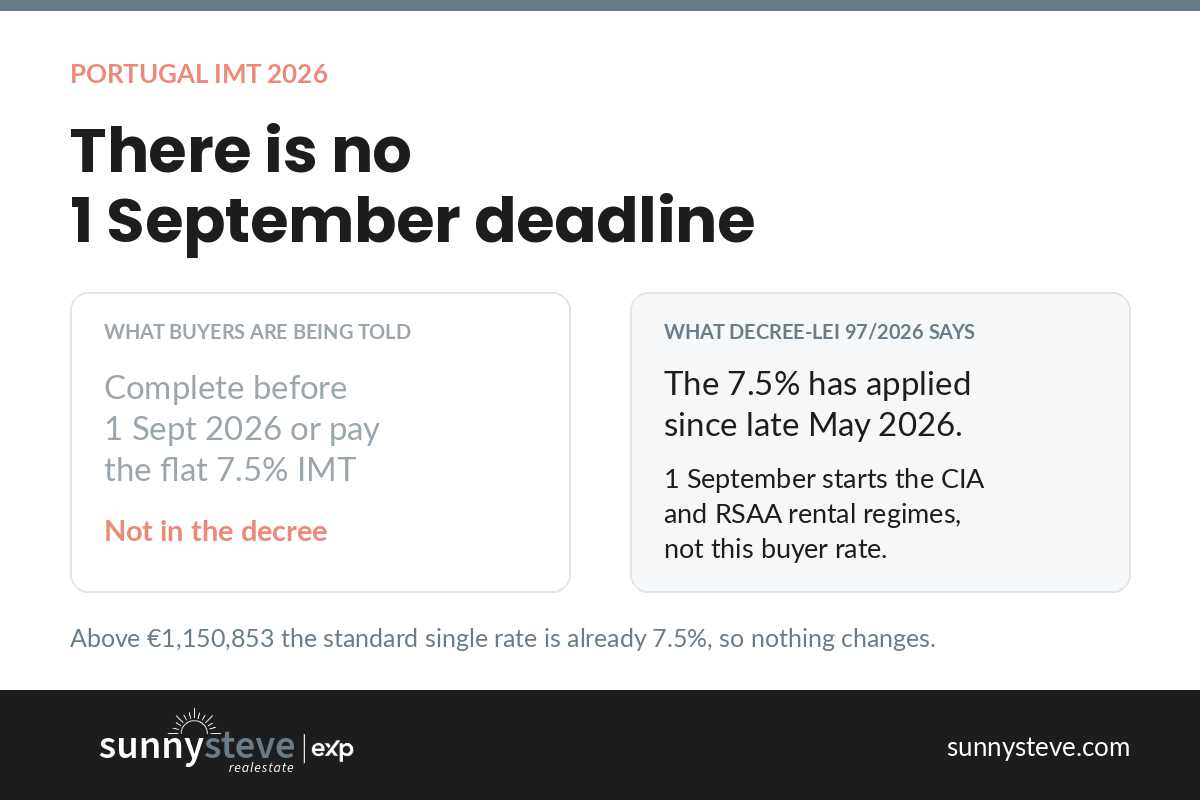
Desde então, circula pelo Algarve um prazo: concluir antes de 1 de setembro de 2026 e continuar a pagar as taxas progressivas antigas. Vi-o em sites de agências, em newsletters para compradores e, este mês, num grupo de relocalização. Está errado. Setembro pertence a duas outras partes da mesma lei.
É preciso comprar em Portugal antes de 1 de setembro de 2026 para evitar o IMT de 7,5%?
Não. Não existe qualquer data-limite de 1 de setembro para a taxa de IMT aplicável a não residentes. O artigo que a cria não contém disposição transitória, razão pela qual a leitura dos profissionais é que se aplica desde a entrada em vigor do decreto, no final de maio de 2026.
O resumo do decreto da PwC Portugal indica a taxa de IMT para não residentes sem qualquer data de início futura, referindo expressamente que dois outros regimes da mesma lei produzem efeitos a partir de 1 de setembro. A nota da Andersen sobre o decreto diz o mesmo por outras palavras: a maior parte das disposições produz efeitos a partir de 1 de janeiro de 2026, as alterações ao IVA a partir de 1 de julho de 2026, e apenas os dois novos regimes de arrendamento aguardam por setembro.
Quando escrevi sobre esta taxa em junho, disse que a data de início era genuinamente discutível e aconselhei a não planear em função de um prazo em setembro. Três meses depois, as firmas que leem estes decretos profissionalmente convergiram, e nenhuma coloca esta taxa em setembro.
Uma ressalva honesta. Que eu saiba, a Autoridade Tributária não publicou um esclarecimento formal que resolva a questão por escrito. Trata-se, por isso, de um forte consenso profissional e não de uma decisão oficial. Peça ao seu advogado que confirme a posição antes de assinar seja o que for, o que de qualquer modo deve fazer.
O que muda realmente a 1 de setembro de 2026
Dois novos regimes arrancam nesse dia e nenhum deles diz respeito a compradores:
- Contratos de Investimento para Arrendamento (CIA). Acordos entre investidores e o IHRU, até 25 anos, para projetos que destinem pelo menos 70% da área bruta de construção ao arrendamento residencial, com rendas até 2.300 euros por mês. Beneficiam de isenções de IMT, Imposto do Selo, IMI e AIMI.
- Regime Simplificado de Arrendamento Acessível (RSAA). O substituto do antigo programa de arrendamento acessível, com isenção total de IRS e IRC sobre os rendimentos de arrendamento elegíveis.
Ambos se destinam a promotores e senhorios que disponibilizam habitação para arrendamento de longa duração. Se for um casal neerlandês a comprar um T2 em Lagos para lá viver, nenhum se aplica ao seu caso e nenhum é motivo para precipitar a compra.
Quanto custa realmente o IMT de 7,5% a um comprador não residente
Eis a aritmética real, comparando os 7,5% fixos com a escala progressiva de 2026 para uma casa que não é a sua habitação permanente. Os valores dos escalões são os do Guia Fiscal 2026 da PwC.
| Preço de compra | IMT na escala progressiva | 7,5% fixos para não residentes | Custo adicional |
|---|---|---|---|
| 250.000 € | 8.106 € | 18.750 € | 10.644 € |
| 350.000 € | 15.300 € | 26.250 € | 10.950 € |
| 500.000 € | 27.300 € | 37.500 € | 10.200 € |
| 750.000 € | 45.000 € | 56.250 € | 11.250 € |
| 1.000.000 € | 60.000 € | 75.000 € | 15.000 € |
| 1.200.000 € | 90.000 € | 90.000 € | 0 € |
Duas coisas nesta tabela valem mais do que o título. Primeiro, o custo adicional situa-se numa banda relativamente estreita, de cerca de 10.000 a 15.000 euros, na maior parte do mercado do Barlavento Algarvio, porque acima de 330.539 euros a taxa marginal normal já é de 8%, superior a 7,5%.
Segundo, e quase ninguém o menciona: acima de 1.150.853 euros a alteração não custa absolutamente nada a um não residente. A taxa única normal a esse nível já é de 7,5%. Se estiver a comprar uma moradia na costa de Lagos ou da Praia da Luz acima de cerca de 1,15 milhões de euros, a sua fatura de IMT é idêntica em ambos os casos.
Veja o impacto na sua compra: a calculadora gratuita de crédito habitação em Portugal calcula o preço máximo, a entrada e o IMT de 7,5%, e mostra o que pagaria como residente.
As duas formas de recuperar a diferença
Os 7,5% comportam-se menos como um imposto e mais como um depósito reembolsável, desde que cumpra uma de duas condições. Mediante pedido, a Autoridade Tributária pode anular a diferença entre o que pagou e o que as taxas normais teriam resultado.
- Tornar-se residente fiscal em Portugal no prazo de dois anos após a compra. O prazo conta-se a partir da escritura, não do contrato-promessa. Para quem se mude ao abrigo de um visto D7 ou D8, este é o caminho óbvio e torna toda a alteração neutra.
- Arrendar o imóvel a longo prazo por uma renda moderada. Renda de 2.300 euros por mês ou menos, contrato celebrado nos seis meses seguintes à compra e imóvel arrendado durante pelo menos 36 meses nos primeiros cinco anos.
Ambos exigem planeamento antes de assinar, não depois. O calendário da residência, em particular, deve ser definido na fase da proposta, porque dois anos passam depressa quando uma mudança implica vender uma casa noutro país.
O que isto significa se vai comprar agora
Não comprima uma compra para cumprir uma data que não existe. Uma escritura apressada significa uma diligência prévia apressada e, nesta região, é aí que se perde o dinheiro a sério: ampliações sem licença, uma Caderneta Predial que não corresponde ao que está construído, um terreno rústico descrito por alguém como terreno para construção. Resolver essas situações custa muito mais do que 10.000 euros.
Se vai comprar para viver cá, inclua os 7,5% no orçamento como dinheiro que lhe será devolvido e planeie devidamente o calendário da residência. Se vai comprar uma casa de férias que não irá arrendar nem habitar, é um custo real e pertence à aritmética da sua proposta, não à data da sua escritura. Vale também a pena saber o que mais o mesmo decreto lhe oferece, incluindo a taxa de IVA de 6% sobre obras de construção elegíveis, que pode valer consideravelmente mais do que o IMT lhe custa.
E se alguém lhe disser que a janela fecha a 31 de agosto, pergunte-lhe que artigo do decreto está a ler.
Perguntas Frequentes
Quando começou realmente a aplicar-se o IMT de 7,5% para não residentes em Portugal?
O Decreto-Lei n.º 97/2026 foi publicado a 20 de maio de 2026 e o artigo do IMT para não residentes não contém disposição transitória, pelo que a leitura dos profissionais é que se aplica desde a entrada em vigor do decreto, no final de maio de 2026. A data de 1 de setembro de 2026 associada a este pacote pertence aos dois novos regimes de arrendamento, o CIA e o RSAA, e não à taxa para compradores.
O IMT de 7,5% aplica-se a terrenos ou imóveis comerciais?
Não. Aplica-se apenas a imóveis urbanos residenciais, ou seja, uma casa, um apartamento ou uma fração autónoma destinada exclusivamente a habitação. Terrenos para construção, unidades comerciais e terrenos rústicos não são afetados e mantêm o seu tratamento normal em sede de IMT, que é de 6,5% para a maioria dos imóveis urbanos não residenciais e de 5% para os rústicos. Isto é relevante no Barlavento Algarvio, onde muitos compradores adquirem terrenos para construir.
Os 7,5% são cobrados além do IMT normal?
Não, substituem-no. Paga 7,5% do preço de compra em vez da escala progressiva, e não além dela. Numa casa de 500.000 euros, são 37.500 euros em vez de 27.300 euros, pelo que o custo adicional é de 10.200 euros. O Imposto do Selo de 0,8%, os encargos notariais e os honorários jurídicos mantêm-se inalterados e acrescem a qualquer dos valores.
O IMT de 7,5% aplica-se a cidadãos da UE que compram em Portugal?
Sim, se não for residente fiscal em Portugal no momento da compra. O critério é a residência fiscal, não a nacionalidade nem a pertença à UE. Um comprador neerlandês ou irlandês que não se tenha registado como residente em Portugal é tratado da mesma forma que um americano ou britânico, e as mesmas duas vias de reembolso estão abertas a todos eles.
Como posso reclamar a diferença se me tornar residente?
Deve apresentar um pedido à Autoridade Tributária, que pode então anular a diferença entre os 7,5% pagos e o que as taxas normais teriam resultado. É necessário que se tenha tornado residente fiscal em Portugal no prazo de dois anos a contar da data de aquisição, contados a partir da escritura e não do contrato-promessa. Defina esse calendário com o seu contabilista antes de assinar, porque os dois anos passam depressa durante uma mudança internacional.
Quer saber quanto custaria realmente a sua própria compra ao abrigo das regras atuais? Diga-me o que procura e eu apresento-lhe os números e os prazos para a sua situação.