Le Decreto-Lei n.º 97/2026 a été publié au Diário da República le 20 mai 2026. Au milieu d’une longue liste de mesures sur le logement, il a instauré un IMT forfaitaire de 7,5 % sur les biens résidentiels achetés par toute personne qui n’est pas résidente fiscale portugaise, sans barème progressif et sans exonérations.
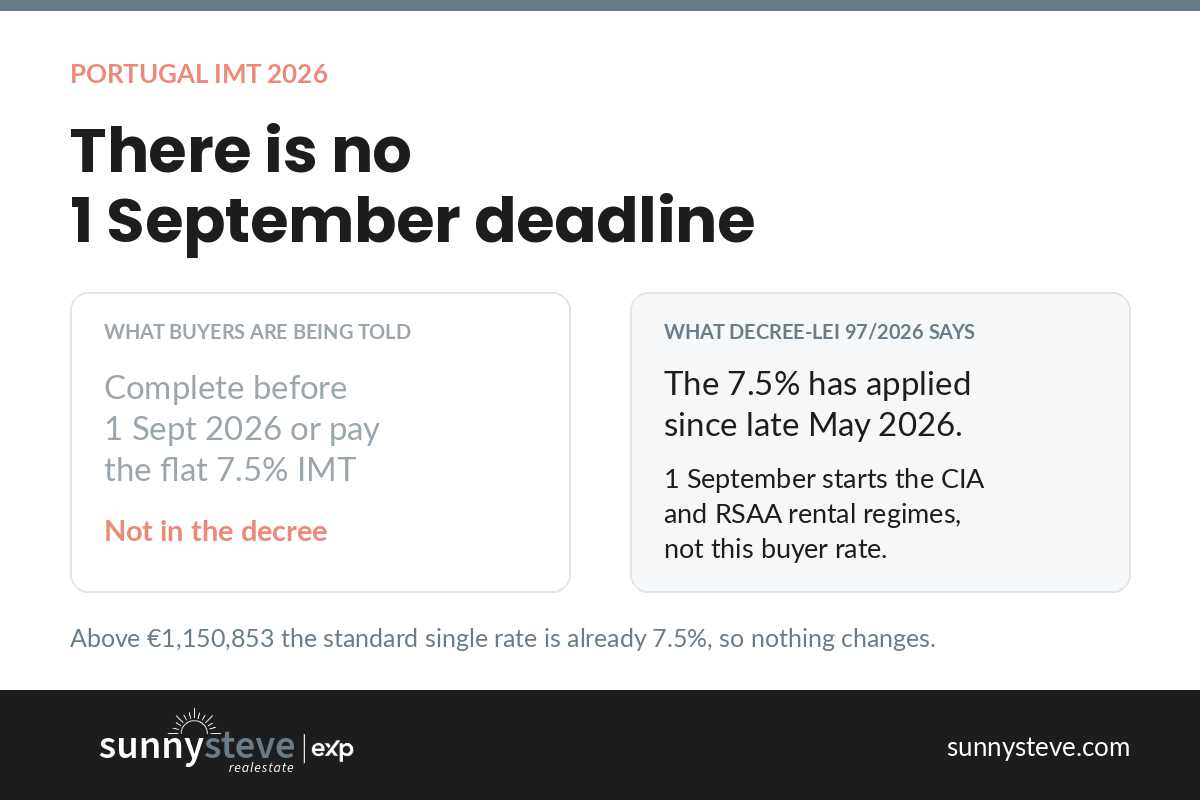
Depuis, une date limite circule dans l’Algarve : finalisez avant le 1er septembre 2026 et vous paierez encore les anciens taux progressifs. Je l’ai vue sur des sites d’agences, dans des newsletters pour acheteurs et, ce mois-ci, dans un groupe consacré à l’installation au Portugal. C’est faux. Septembre concerne deux autres volets de la même loi.
Dois-je acheter au Portugal avant le 1er septembre 2026 pour éviter l’IMT de 7,5 % ?
Non. Il n’existe aucune date butoir au 1er septembre pour le taux d’IMT applicable aux non-résidents. L’article qui l’institue ne comporte aucune disposition transitoire, c’est pourquoi la lecture des professionnels est qu’il s’applique depuis l’entrée en vigueur du décret, fin mai 2026.
Le résumé du décret par PwC Portugal mentionne le taux d’IMT pour non-résidents sans aucune date de début future, tout en signalant explicitement que deux autres régimes de la même loi produisent leurs effets à partir du 1er septembre. La note d’Andersen sur le décret dit la même chose en d’autres termes : la plupart des dispositions prennent effet à compter du 1er janvier 2026, les modifications de TVA à compter du 1er juillet 2026, et seuls les deux nouveaux régimes locatifs attendent septembre.
Lorsque j’ai écrit sur ce taux en juin, j’ai dit que la date d’entrée en vigueur était véritablement discutée et j’ai conseillé de ne pas bâtir de plan autour d’une échéance en septembre. Trois mois plus tard, les cabinets qui lisent ces décrets par métier ont convergé, et aucun ne place ce taux en septembre.
Une réserve honnête. À ma connaissance, l’administration fiscale n’a pas publié de clarification formelle tranchant la question par écrit. Il s’agit donc d’un solide consensus professionnel et non d’une décision officielle. Faites confirmer la position par votre avocat avant de signer quoi que ce soit, ce que vous devriez de toute façon faire.
Ce que le 1er septembre 2026 change réellement
Deux nouveaux régimes démarrent ce jour-là, et aucun ne concerne les acheteurs :
- Contratos de Investimento para Arrendamento (CIA). Accords entre investisseurs et l’IHRU, jusqu’à 25 ans, pour des projets consacrant au moins 70 % de la surface bâtie à la location résidentielle avec des loyers allant jusqu’à 2.300 euros par mois. Ils bénéficient d’exonérations d’IMT, de droit de timbre, d’IMI et d’AIMI.
- Regime Simplificado de Arrendamento Acessível (RSAA). Le remplaçant de l’ancien programme de location abordable, avec exonération totale d’IRS et d’IRC sur les revenus locatifs éligibles.
Les deux visent les promoteurs et les bailleurs qui fournissent du parc locatif de longue durée. Si vous êtes un couple néerlandais qui achète un T2 à Lagos pour y vivre, aucun ne s’applique à vous, et aucun n’est une raison de précipiter un achat.
Ce que les 7,5 % coûtent réellement à un acheteur non-résident
Voici le calcul réel, comparant les 7,5 % forfaitaires au barème progressif 2026 pour un logement qui n’est pas votre résidence permanente. Les valeurs des tranches proviennent du Guia Fiscal 2026 de PwC.
| Prix d’achat | IMT au barème progressif | 7,5 % forfaitaires pour non-résidents | Surcoût à votre charge |
|---|---|---|---|
| 250.000 € | 8.106 € | 18.750 € | 10.644 € |
| 350.000 € | 15.300 € | 26.250 € | 10.950 € |
| 500.000 € | 27.300 € | 37.500 € | 10.200 € |
| 750.000 € | 45.000 € | 56.250 € | 11.250 € |
| 1.000.000 € | 60.000 € | 75.000 € | 15.000 € |
| 1.200.000 € | 90.000 € | 90.000 € | 0 € |
Deux choses dans ce tableau comptent plus que le titre. Premièrement, le surcoût se situe dans une fourchette assez étroite, d’environ 10.000 à 15.000 euros sur l’essentiel du marché de l’Algarve occidental, car au-delà de 330.539 euros le taux marginal standard est déjà de 8 %, soit plus que 7,5 %.
Deuxièmement, et presque personne ne le mentionne : au-delà de 1.150.853 euros, ce changement ne coûte strictement rien à un non-résident. Le taux unique standard à ce niveau est déjà de 7,5 %. Si vous achetez une villa sur la côte de Lagos ou de Praia da Luz au-delà d’environ 1,15 million d’euros, votre facture d’IMT est identique dans les deux cas.
Mesurez l’impact sur votre achat : le simulateur de prêt immobilier au Portugal gratuit calcule votre prix maximum, votre apport et l’IMT de 7,5 %, et montre ce que vous paieriez en tant que résident.
Les deux moyens de récupérer la différence
Les 7,5 % se comportent moins comme un impôt que comme un dépôt remboursable, à condition de remplir l’une de deux conditions. Sur demande, l’administration fiscale peut annuler la différence entre ce que vous avez payé et ce que les taux normaux auraient produit.
- Devenir résident fiscal portugais dans les deux ans suivant l’achat. Le délai court à partir de l’escritura, et non du contrat de promesse. Pour qui s’installe avec un visa D7 ou D8, c’est la voie évidente, et elle neutralise entièrement ce changement.
- Louer le bien à long terme à un loyer modéré. Un loyer de 2.300 euros par mois ou moins, un contrat signé dans les six mois suivant l’achat, et un bien loué pendant au moins 36 mois au cours des cinq premières années.
Les deux demandent une préparation avant de signer, pas après. Le calendrier de la résidence, en particulier, est à établir dès l’offre, car deux ans passent vite lorsqu’un déménagement implique de vendre une maison ailleurs.
Ce que cela signifie si vous achetez maintenant
Ne comprimez pas un achat pour atteindre une date qui n’existe pas. Une escritura précipitée signifie une vérification préalable précipitée, et dans cette région c’est là que l’argent se perd vraiment : extensions sans permis, une Caderneta Predial qui ne correspond pas à ce qui est construit, un terrain rustique que quelqu’un a décrit comme constructible. Régulariser ces situations coûte bien plus que 10.000 euros.
Si vous achetez pour vivre ici, budgétez les 7,5 % comme de l’argent que vous récupérerez, et planifiez correctement le calendrier de résidence. Si vous achetez une maison de vacances que vous ne louerez pas et dans laquelle vous ne vous installerez pas, c’est un coût réel, qui relève de votre calcul d’offre et non de votre date de signature. Il vaut aussi la peine de savoir ce que ce même décret vous offre d’autre, notamment le taux de TVA de 6 % sur les travaux de construction éligibles, qui peut valoir considérablement plus que ce que l’IMT vous coûte.
Et si quelqu’un vous dit que la fenêtre se ferme le 31 août, demandez-lui quel article du décret il est en train de lire.
Questions fréquentes
Quand l’IMT de 7,5 % pour les non-résidents au Portugal est-il réellement entré en vigueur ?
Le Decreto-Lei n.º 97/2026 a été publié le 20 mai 2026 et l’article sur l’IMT des non-résidents ne comporte aucune disposition transitoire ; la lecture des professionnels est donc qu’il s’applique depuis l’entrée en vigueur du décret, fin mai 2026. La date du 1er septembre 2026 rattachée à ce paquet de mesures concerne les deux nouveaux régimes locatifs, le CIA et le RSAA, et non le taux applicable aux acheteurs.
L’IMT de 7,5 % s’applique-t-il aux terrains ou aux biens commerciaux ?
Non. Il ne s’applique qu’aux biens résidentiels urbains, c’est-à-dire une maison, un appartement ou une fraction autonome utilisée exclusivement comme logement. Les terrains à bâtir, les locaux commerciaux et les terrains rustiques ne sont pas concernés et conservent leur traitement normal en matière d’IMT, soit 6,5 % pour la plupart des biens urbains non résidentiels et 5 % pour les rustiques. Cela compte dans l’Algarve occidental, où de nombreux acheteurs achètent des terrains pour y construire.
Les 7,5 % s’ajoutent-ils à l’IMT normal ?
Non, ils le remplacent. Vous payez 7,5 % du prix d’achat au lieu du barème progressif, et non en plus de celui-ci. Sur un logement de 500.000 euros, cela fait 37.500 euros au lieu de 27.300 euros, le surcoût est donc de 10.200 euros. Le droit de timbre de 0,8 %, les frais de notaire et les honoraires juridiques restent inchangés et s’ajoutent à l’un ou l’autre montant.
L’IMT de 7,5 % s’applique-t-il aux citoyens de l’UE qui achètent au Portugal ?
Oui, si vous n’êtes pas résident fiscal portugais au moment de l’achat. Le critère est la résidence fiscale, et non la nationalité ou l’appartenance à l’UE. Un acheteur néerlandais ou irlandais qui ne s’est pas enregistré comme résident au Portugal est traité comme un acheteur américain ou britannique, et les deux mêmes voies de remboursement sont ouvertes à tous.
Comment réclamer la différence si je deviens résident ?
Vous présentez une demande à l’administration fiscale, qui peut alors annuler la différence entre les 7,5 % payés et ce que les taux normaux auraient produit. Vous devez être devenu résident fiscal portugais dans les deux ans suivant la date d’acquisition, comptés à partir de l’escritura et non du contrat de promesse. Établissez ce calendrier avec votre comptable avant de signer, car les deux ans passent vite lors d’un déménagement international.
Prêt à calculer ce que votre propre achat coûterait réellement selon les règles actuelles ? Dites-moi ce que vous recherchez et je cartographierai les chiffres et le calendrier en fonction de votre situation.