500 000 £ représentent environ 598 000 € au dernier taux de la BCE. Si vous êtes un acheteur britannique et qu’un acompte ou le paiement final est dû au Portugal dans les prochaines semaines, ne misez pas la totalité de votre transfert sur la décision de la Bank of England de jeudi. Une hausse des taux est déjà attendue et en grande partie intégrée dans les cours : transférer une partie de l’argent maintenant et fixer le reste est généralement plus judicieux que d’attendre un seul grand jour.
J’écris ces lignes le mardi 3 novembre, deux jours avant que la Bank of England n’annonce sa décision, à 12h00 heure du Royaume-Uni, le jeudi 5 novembre. J’accompagne de nombreux acheteurs britanniques à Lagos et dans l’ensemble de l’Algarve occidental, et la même question revient chaque fois que la livre bouge : dois-je envoyer l’argent maintenant ou attendre ? Voici comment je vois les choses, chiffres à l’appui.
Faut-il transférer mes livres sterling maintenant ou attendre la décision de la Bank of England ?
Pour la plupart des acheteurs, la réponse honnête est la suivante : n’attendez pas jeudi avec la totalité de la somme. Les économistes interrogés par Reuters s’attendent à ce que la Banque relève son taux directeur (Bank Rate) de 3,75 % à 4,0 %, probablement par 7 voix contre 2, ce qui serait sa première hausse depuis août 2023. Matthew Ryan, de la société de change Ebury, estime que cette hausse est « presque entièrement intégrée dans les cours », et que la répartition des votes et les indications données compteront davantage pour la livre que la hausse elle-même.
C’est le point essentiel. Lorsqu’une décision est attendue, la livre a généralement bougé avant l’annonce, pas après. C’est la surprise, dans un sens comme dans l’autre, qui fait bouger le taux le jour même. Une hausse accompagnée d’indications prudentes peut même laisser la livre plus faible que la veille au matin. Personne ne peut vous dire dans quel sens ira jeudi, et je ne vais pas prétendre le savoir.
Ce qu’a fait la livre depuis l’été
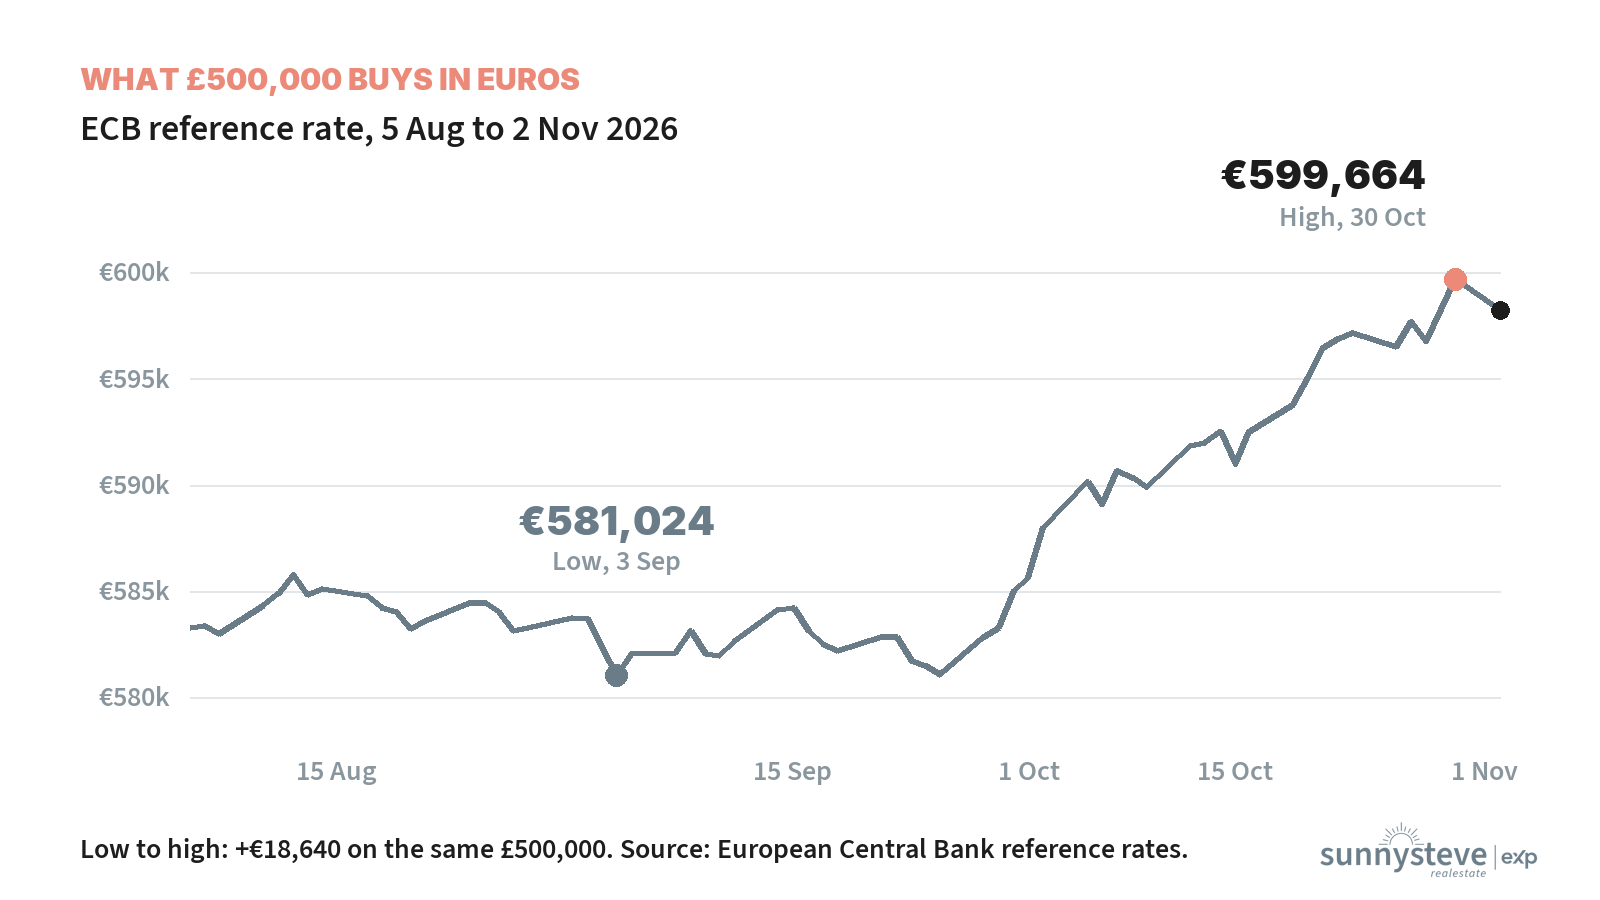
La livre sterling a connu un bel automne face à l’euro. Au taux de référence de la Banque centrale européenne, 500 000 £ valaient 581 024 € le 3 septembre, le point bas des trois derniers mois. Le 30 octobre, ces mêmes 500 000 £ valaient 599 664 €, le point haut de la période. Cela fait 18 640 € de plus pour les mêmes livres, et l’essentiel de la hausse s’est produit en octobre.
| Date de référence BCE | 1 £ vaut | 500 000 £ valent |
|---|---|---|
| 5 août 2026 | 1,1666 € | 583 294 € |
| 3 septembre 2026 (plus bas sur 3 mois) | 1,1620 € | 581 024 € |
| 1er octobre 2026 | 1,1713 € | 585 665 € |
| 30 octobre 2026 (plus haut sur 3 mois) | 1,1993 € | 599 664 € |
| 2 novembre 2026 (dernier cours) | 1,1965 € | 598 229 € |
Ce que représente une variation de 1 %, 2 % ou 3 % sur un achat à Lagos
Les pourcentages semblent faibles jusqu’à ce qu’on les applique à une maison. Au taux actuel, chaque variation de 1 % de la livre modifie un transfert de 500 000 £ d’environ 6 000 €. Selon idealista, les prix demandés à Lagos s’élevaient en moyenne à 4 772 € le mètre carré en octobre : une variation de 3 % correspond donc au prix de près de quatre mètres carrés d’un logement à Lagos.
| Variation GBP/EUR | Écart sur 500 000 £ | Surface à Lagos à 4 772 €/m² |
|---|---|---|
| 1 % | environ 5 980 € | environ 1,3 m² |
| 2 % | environ 11 960 € | environ 2,5 m² |
| 3 % | environ 17 950 € | environ 3,8 m² |
Si vous êtes déjà propriétaire en Algarve et que vous hésitez entre vendre et transférer de nouvelles livres, il est utile de connaître les deux côtés de l’équation : découvrez ce que vaut votre bien aujourd’hui avec l’estimation SunnySteve.
Vos options, côte à côte
| Option | Ce que vous obtenez | Ce que vous risquez | Pour qui |
|---|---|---|---|
| Tout transférer maintenant | Le taux du jour, proche du plus haut sur 3 mois, garanti | Manquer une éventuelle nouvelle hausse après jeudi | Les acheteurs qui ont besoin de certitude sur leur budget en euros |
| Attendre jeudi | La possibilité d’un meilleur taux | Un taux moins favorable si les indications déçoivent ; la hausse est déjà attendue | Les acheteurs dont l’échéance est dans plusieurs mois |
| Fractionner le transfert | Une partie fixée maintenant, une partie laissée ouverte | Moins de potentiel de gain, moins de risque de perte | La plupart des acheteurs ayant une échéance dans les prochaines semaines |
| Contrat à terme | Un taux convenu maintenant, proche de celui du jour, fixé pour une date future précise, comme la signature de l’acte | Vous ne profitez pas d’une éventuelle hausse de la livre | Les acheteurs ayant signé un compromis de vente et connaissant la date de signature de l’acte |
Ce que je conseille aux acheteurs britanniques qui ont un transfert à effectuer
Je suis agent immobilier, pas conseiller en change : considérez donc ceci comme ce que je vois fonctionner pour mes clients, et non comme un conseil financier. Les acheteurs qui dorment le mieux sont ceux qui cessent d’essayer de trouver le jour parfait. Ils calent leurs transferts sur les dates qui comptent dans un achat au Portugal : l’acompte au compromis de vente (le CPCV) et le solde à l’acte de vente (l’escritura).
- Connaissez d’abord votre montant en euros. Le prix plus les taxes et frais d’acquisition, tous payés en euros. Les non-résidents paient désormais un IMT forfaitaire de 7,5 % sur les logements, avec deux moyens d’en récupérer une partie plus tard, comme je l’ai expliqué dans IMT à 7,5 % au Portugal : il n’y a pas de date limite au 1er septembre. Mon calculateur de frais d’acquisition vous donne le montant total en deux minutes.
- Couvrez ce qui arrive à échéance bientôt. Si un acompte est dû ce mois-ci, en fixer au moins une partie dès maintenant élimine l’essentiel du risque de jeudi.
- Faites appel à un spécialiste, pas à votre banque habituelle. Un spécialiste du change agréé par la FCA proposera généralement un meilleur taux qu’une banque et peut mettre en place un contrat à terme pour le jour de la signature.
- Décidez à l’avance. Notez le taux auquel vous transféreriez le reste, puis agissez lorsqu’il est atteint, plutôt que de surveiller l’écran jeudi.
Si vous êtes à un stade moins avancé, mon guide pour acheter un bien à Lagos en tant qu’étranger détaille chaque étape, pour que vous sachiez quand l’argent doit réellement arriver.
Questions fréquentes
La livre va-t-elle monter si la Bank of England relève ses taux le 5 novembre 2026 ?
Pas forcément. Une hausse de 3,75 % à 4,0 % fait consensus dans le sondage Reuters, et Ebury estime qu’elle est presque entièrement intégrée dans les cours : la répartition des votes et les indications de la Banque devraient donc faire davantage bouger la livre que la hausse elle-même. Pour un acheteur britannique à Lagos, jeudi relève du pile ou face, pas d’un gain assuré.
De combien une variation de 1 % de la livre modifie-t-elle un transfert immobilier de 500 000 £ en euros ?
D’environ 6 000 € au taux BCE du 2 novembre 2026, lorsque 500 000 £ valaient 598 229 €. Avec des prix demandés à Lagos de 4 772 € le mètre carré, cela représente environ 1,3 mètre carré d’un logement.
Dois-je transférer en une seule fois la totalité de l’acompte pour ma maison au Portugal ?
Ce que je suggère aux acheteurs britanniques, c’est de fractionner : fixer dès maintenant de quoi couvrir l’acompte au compromis de vente et garder le solde pour l’acte, parfois fixé par un contrat à terme. Cela élimine l’essentiel du risque d’une mauvaise journée sans renoncer à tout le potentiel de gain.
Qu’est-ce qu’un contrat à terme lors d’un achat immobilier au Portugal ?
C’est un accord avec un spécialiste du change pour échanger un montant défini de livres sterling à une date future, par exemple la signature de l’acte chez le notaire, à un taux convenu dès maintenant et proche de celui du jour. Il protège votre budget en euros si la livre baisse, mais vous ne profitez pas d’une éventuelle hausse. Demandez les conditions à un prestataire agréé par la FCA avant de signer.
Les taxes d’acquisition portugaises se paient-elles en euros ?
Oui. L’IMT et le droit de timbre (Imposto do Selo) sont payés en euros avant l’acte : votre plan de change doit donc les couvrir en plus du prix. Les non-résidents paient désormais un IMT forfaitaire de 7,5 % sur les biens résidentiels au Portugal, et peuvent récupérer la différence s’ils deviennent résidents fiscaux dans les deux ans suivant l’acte.
Vous achetez à Lagos ou dans l’Algarve occidental avec des livres sterling ? Dites-moi ce que vous recherchez, et je vous aiderai à planifier chaque paiement autour des dates qui comptent dans un achat au Portugal.