Última atualização: outubro de 2026. Valores verificados face ao Código do IRS e ao Decreto-Lei 97/2026.
Um não residente paga 25% sobre os rendimentos de arrendamento de longa duração em Portugal, depois de deduzidos os encargos dedutíveis, ou 10% se a renda for de 2.300 € por mês ou menos, ao abrigo da regra das rendas moderadas de 2026. Os rendimentos de arrendamento de curta duração são tributados a 25% sobre 35% do valor bruto, ou seja, menos de 9% do volume de negócios.
Esta é a versão resumida. Se é proprietário britânico, neerlandês ou alemão de um apartamento ou de uma moradia em banda em Lagos entre 400.000 e 900.000 euros e pretende arrendá-lo enquanto continua a viver no estrangeiro, o pormenor importa: em que regime se enquadra, o que pode deduzir e quem entrega efetivamente a declaração. Eis como funciona em 2026.
Quanto imposto paga um não residente sobre os rendimentos de arrendamento de um imóvel em Portugal em 2026?
Depende da forma como arrenda o imóvel. Portugal trata o arrendamento de longa duração e o de curta duração como dois tipos de rendimento distintos, tributados de duas formas diferentes.
- Arrendamento de longa duração (Categoria F, rendimentos prediais). Tributado à taxa fixa de 25% sobre a renda deduzida dos encargos dedutíveis. Desde 1 de janeiro de 2026, os contratos de arrendamento habitacional com renda mensal até 2.300 € beneficiam de uma taxa reduzida de 10%, até ao final de 2029. Os contratos de cinco anos ou mais já tinham taxas mais baixas no Código: 15% entre cinco e dez anos, 10% entre dez e vinte, 5% a partir daí.
- Arrendamento de curta duração (Alojamento Local, Categoria B, rendimentos empresariais). No regime simplificado, 35% do valor bruto das reservas de uma moradia ou apartamento é tratado como lucro tributável, e um não residente paga 25% sobre essa parcela. Não são deduzidas mais despesas.
Uma ressalva honesta quanto aos 10%. O Decreto-Lei 97/2026 criou-os como novo artigo (45.º-C) do Estatuto dos Benefícios Fiscais, substituindo a mesma taxa autónoma que os não residentes pagam sobre as rendas, e nada no texto exclui os não residentes. Ainda não vi uma decisão da autoridade tributária sobre um senhorio não residente em concreto, pelo que convém pedir ao seu contabilista que a confirme antes de contar com ela.
Não residente vs residente: a comparação
| Situação | Senhorio não residente | Residente fiscal em Portugal |
|---|---|---|
| Arrendamento de longa duração, renda até 2.300 €/mês | 10% sobre a renda após encargos (2026 a 2029) | 10%, ou opção por englobar com os restantes rendimentos |
| Arrendamento de longa duração, renda acima de 2.300 €/mês | 25% sobre a renda após encargos, inferior para contratos de 5 ou mais anos | Mesmas taxas, ou opção por englobar com os restantes rendimentos |
| Arrendamento de curta duração (AL), regime simplificado | 25% sobre 35% das reservas brutas | 35% do valor bruto acrescem aos restantes rendimentos, tributados na tabela progressiva (até 48%) |
| Opção pela tabela progressiva | Apenas se residir na UE ou no EEE. Não disponível para residentes no Reino Unido ou nos EUA | Sim |
| Juros do crédito à habitação dedutíveis? | Não | Não |
| Declaração a entregar | Modelo 3 com Anexo F (longa duração) ou Anexo B (AL), de 1 de abril a 30 de junho | Igual |
Repare na linha sobre a tabela progressiva. Um proprietário neerlandês ou alemão pode optar por ser tributado às taxas de residente português, o que só compensa se o total dos seus rendimentos em Portugal for baixo. Desde o Brexit, um proprietário britânico não pode, nem um americano. Para a maioria dos meus proprietários no estrangeiro essa escolha pouco altera, mas vale uma conversa de cinco minutos com um contabilista antes da primeira declaração.
Como fica num T2 em Lagos
Tome-se um apartamento T2 de 90 m² em Lagos. Ao preço médio pedido de setembro do idealista, de cerca de 4.729 €/m², são aproximadamente 425.000 €. Para saber quanto vale hoje um imóvel concreto, utilize a avaliação de imóveis da SunnySteve.
Num arrendamento de longa duração à média de Lagos de 16,20 €/m² (idealista, maio de 2026), rende cerca de 1.460 € por mês. Arrendado durante onze meses, são 16.060 € por ano. Deduzindo 1.400 € de despesas de condomínio, 600 € de IMI (Lagos mantém a taxa de 0,3%, sobre um valor patrimonial tributário presumido de 200.000 €) e 300 € de seguro, a renda tributável é de 13.760 €.
| O mesmo apartamento, de três formas | Valor tributável | Taxa | Imposto em Portugal |
|---|---|---|---|
| Longa duração a 1.460 €/mês (renda moderada) | 13.760 € | 10% | 1.376 € |
| Longa duração, se os 10% não se aplicassem | 13.760 € | 25% | 3.440 € |
| Curta duração com 35.000 € brutos (ilustrativo) | 12.250 € (35% do bruto) | 25% | 3.063 € |
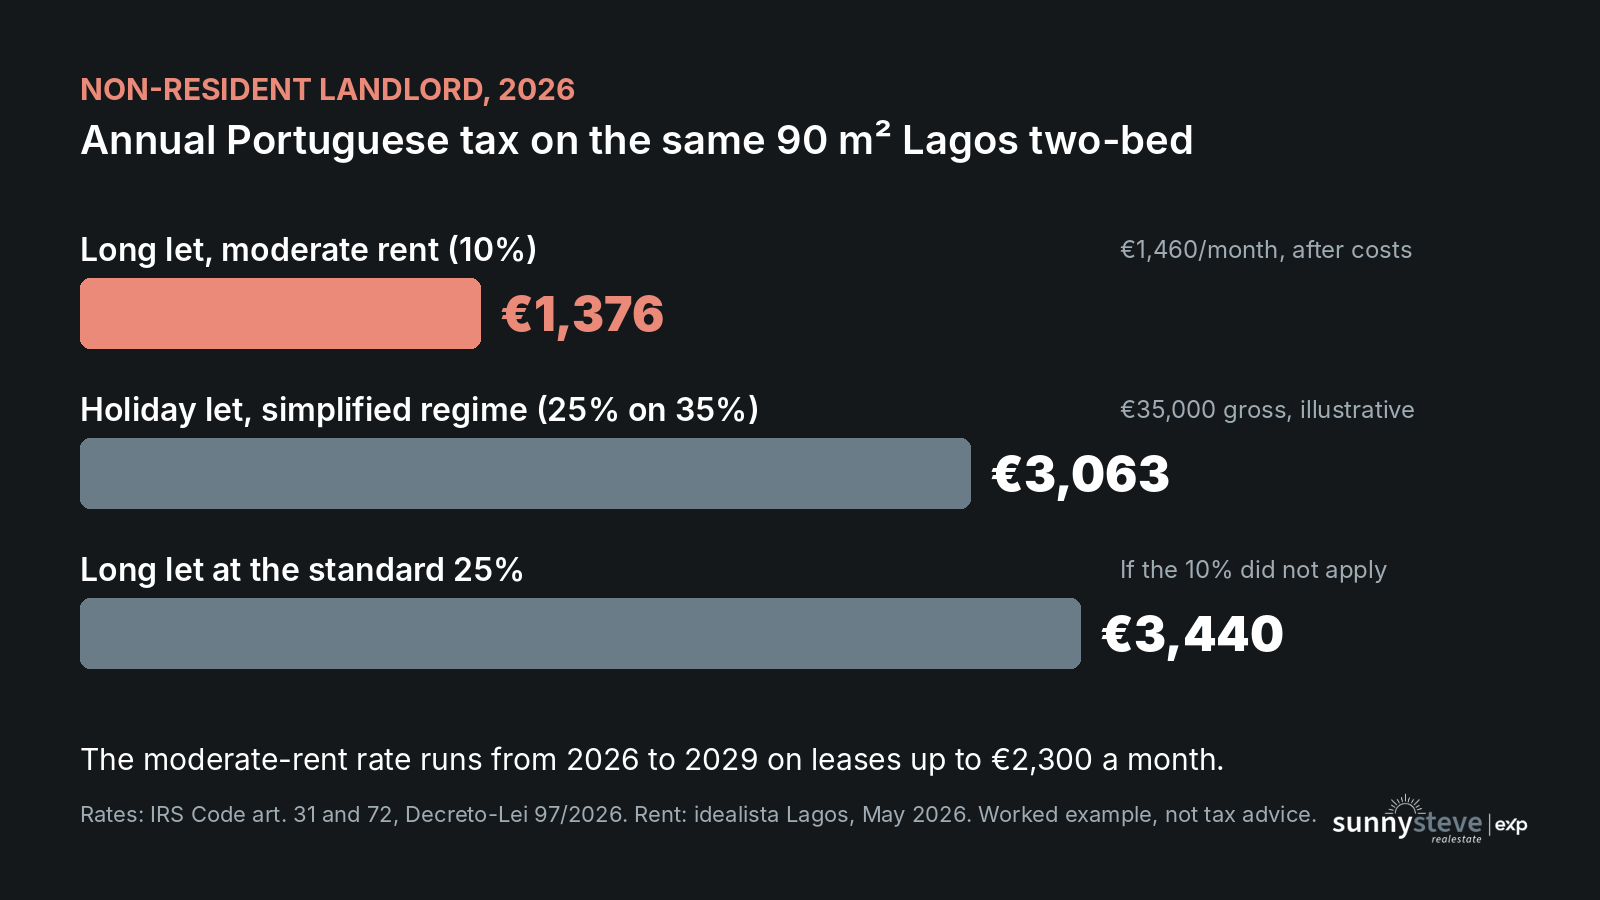
Dois pontos sobressaem. A taxa de 10% poupa a este proprietário cerca de 2.000 € por ano face aos 25%. E o arrendamento de curta duração paga imposto sobre um volume de negócios maior, mas a gestão, a limpeza e os consumos absorvem muito mais, razão pela qual comparei devidamente as rentabilidades líquidas em que rentabilidade pode esperar do arrendamento de curta duração em Lagos.
O que pode e não pode deduzir num arrendamento de longa duração
Num arrendamento de longa duração deduz os encargos que efetivamente paga para obter ou manter a renda, com recibos em seu nome:
- IMI (imposto municipal sobre imóveis) e despesas de condomínio
- Manutenção e reparações, incluindo obras nos 24 meses anteriores ao primeiro contrato, se o imóvel não tiver sido utilizado entretanto
- Seguro do imóvel
O que não pode deduzir: juros do crédito à habitação, mobiliário e eletrodomésticos, e amortizações. Os compradores vindos do Reino Unido ficam muitas vezes surpreendidos com a questão dos juros. Num arrendamento de curta duração tributado no regime simplificado, não se deduz absolutamente nada: os 65% do bruto que não são tributados constituem a margem para encargos.
O erro dos senhorios: presumir que outra pessoa entrega a declaração
É o que vejo com mais frequência. O Airbnb e o Booking comunicam as suas reservas às autoridades, mas não entregam a sua declaração em Portugal. Uma agência de arrendamento cobra a renda, mas, a menos que a tenha contratado a ela ou a um contabilista para o fazer, também não a entrega. Um inquilino particular não retém nada. Portanto, a declaração é sua:
- Obtenha o NIF e registe o contrato (longa duração) ou abra atividade e registe a licença de AL (curta duração).
- Se reside fora da UE ou do EEE, nomeie um representante fiscal ou subscreva, em alternativa, o canal de notificação eletrónica. Explico esse atalho no meu guia para comprar imóvel em Lagos sendo estrangeiro.
- Entregue o Modelo 3 entre 1 de abril e 30 de junho, relativo aos rendimentos do ano anterior.
- Declare o imposto português no seu país e reclame o crédito ou a isenção que a convenção fiscal do seu país com Portugal prevê.
Este último passo também apanha as pessoas desprevenidas. Ao abrigo das convenções com o Reino Unido, os Países Baixos e a Alemanha, Portugal tributa primeiro os rendimentos prediais porque o imóvel se situa cá. O seu país de residência continua a exigir a declaração e depois ou credita o imposto português ou isenta o rendimento. O rendimento não desaparece.
Se está a ponderar se deve arrendar, as regras gerais também mudaram este ano. Abordei-as em reforma da lei do arrendamento de 2026 para senhorios em Portugal, e o panorama geral para proprietários está no meu guia de impostos sobre imóveis em Portugal. O Orçamento do Estado para 2027 inclui outras medidas sobre rendas, mas continua a ser uma proposta até à votação final de 24 de novembro.
Perguntas Frequentes
Quanto imposto paga um não residente sobre os rendimentos de arrendamento de um imóvel em Portugal em 2026?
No arrendamento de longa duração, 25% da renda após encargos dedutíveis, ou 10% se a renda mensal for de 2.300 € ou menos, ao abrigo da regra das rendas moderadas em vigor de 2026 a 2029. No arrendamento de curta duração em regime simplificado, 25% sobre 35% das reservas brutas, o que representa menos de 9% do volume de negócios.
Os não residentes podem deduzir despesas aos rendimentos de arrendamento em Portugal?
Sim, no arrendamento de longa duração. Pode deduzir o IMI, as despesas de condomínio, a manutenção e reparações e o seguro, desde que tenha recibos. Os juros do crédito à habitação, o mobiliário, os eletrodomésticos e as amortizações não são dedutíveis.
Como são tributados os rendimentos de Alojamento Local para não residentes?
Os rendimentos de alojamento local são rendimentos empresariais (Categoria B). No regime simplificado, 35% do valor bruto de uma moradia ou apartamento é tratado como lucro tributável e um não residente paga 25% sobre esse valor. Em 35.000 € de reservas, são cerca de 3.063 €, sem dedução de outras despesas.
Também pago imposto no meu país sobre os rendimentos de arrendamento obtidos em Portugal?
Declara-os no seu país, mas não deve pagar duas vezes. Ao abrigo das convenções fiscais de Portugal com países como o Reino Unido, os Países Baixos e a Alemanha, Portugal tributa primeiro o rendimento e o seu país de residência credita o imposto português ou isenta o rendimento. Confirme o método com o seu consultor fiscal no país de residência.
Esta é informação geral, não aconselhamento fiscal. As taxas e as regras mudam, pelo que deve falar com um contabilista português sobre a sua situação concreta antes de arrendar.
Está a pensar comprar em Lagos para arrendar, ou já é proprietário e quer saber quanto poderia render um imóvel? Envie-me a morada e dar-lhe-ei uma estimativa realista do rendimento de arrendamento.