Un couple d’Américains avec lequel je travaille en ce moment, qui recherche un bien d’environ 500 000 EUR à Lagos, m’a posé la version pratique de cette question : pouvons-nous vraiment obtenir un prêt immobilier ici, ou devons-nous acheter comptant ? C’est l’une des premières choses que veulent savoir la plupart des acheteurs non-résidents, et la réponse honnête est oui, mais pas aux mêmes conditions que dans votre pays d’origine.
Un Américain (ou un autre expatrié non-résident) peut-il obtenir un prêt immobilier au Portugal en 2026 ?
Oui. Les banques portugaises prêtent couramment aux acheteurs étrangers non-résidents, y compris aux Américains, et cela fait partie de la façon habituelle dont je structure les achats pour les clients qui ne souhaitent pas immobiliser toute leur trésorerie dans un seul bien. Ce qui change pour un non-résident, c’est le montant que la banque accepte de prêter par rapport à la valeur du bien, appelé ratio prêt/valeur, ou LTV.
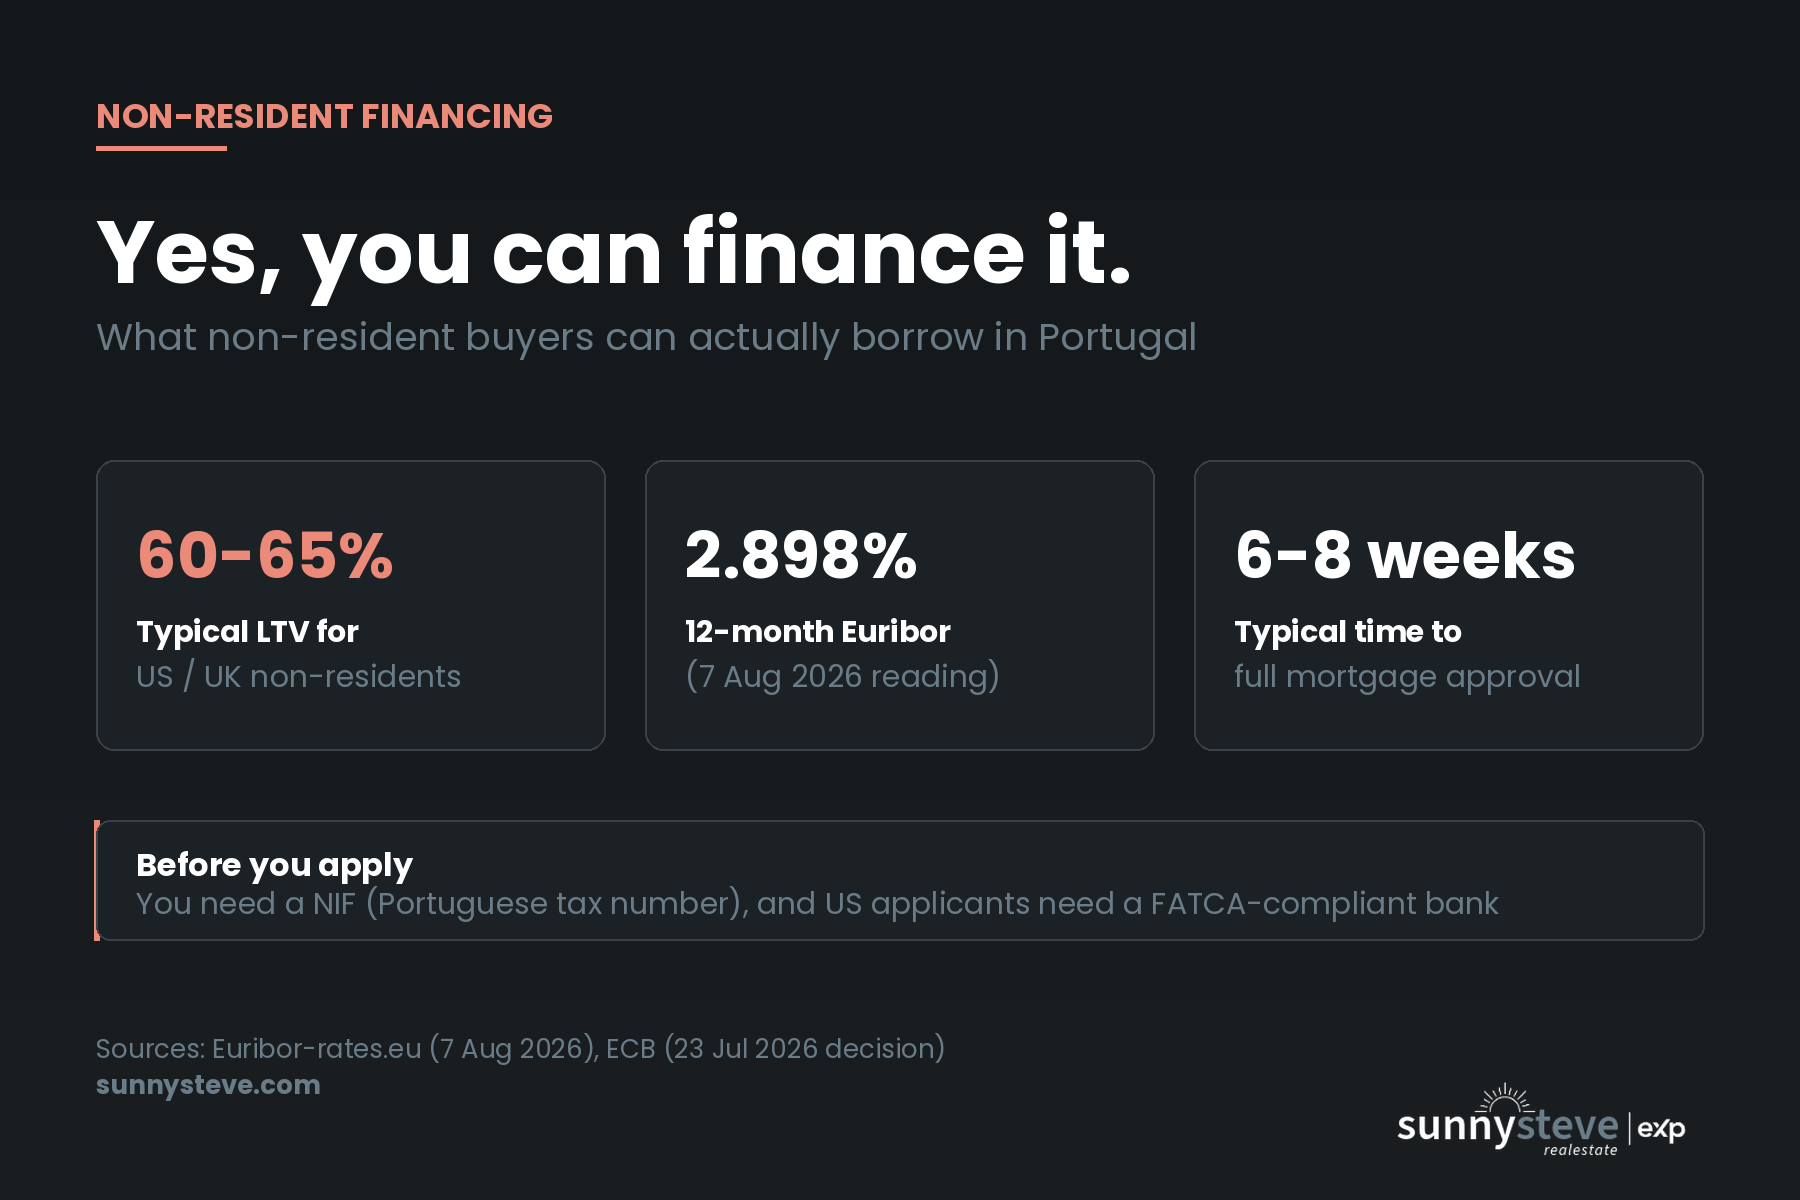
À titre indicatif, les ressortissants de l’UE peuvent souvent atteindre une LTV de 60 à 70 % en tant que non-résidents, tandis que les acheteurs non-résidents britanniques, américains et d’autres pays hors UE se situent plus généralement entre 60 et 65 %. Considérez ces chiffres comme des repères de planification, et non comme une offre. Chaque banque fixe sa propre appétence au risque, qui varie selon votre profil de revenus, votre historique de crédit et le bien concerné.
Comme votre prêt est dimensionné d’après l’évaluation de la banque et non d’après le prix de vente convenu, il est utile de savoir que les évaluations dans l’Algarve ont fortement progressé en 2026. Consultez les dernières données de l’INE sur les évaluations bancaires dans l’Algarve pour comprendre ce que cela signifie pour votre budget.
Ce que les banques portugaises examinent réellement chez les non-résidents
L’instruction du dossier est plus riche en documents que pour un prêt américain, mais elle n’a rien d’inhabituel une fois que l’on sait à quoi s’attendre. Les banques demandent des justificatifs de revenus (déclarations fiscales et fiches de paie ou, pour les travailleurs indépendants, deux à trois ans de comptes), un contrôle du taux d’endettement qui souhaite généralement que vos mensualités totales de dettes restent sous environ un tiers à 40 % de vos revenus nets, ainsi qu’un NIF, votre numéro fiscal portugais, avant que quoi que ce soit puisse avancer.
Pour mes clients américains en particulier, la couche supplémentaire est la déclaration FATCA. Les banques portugaises qui acceptent des citoyens américains comme clients doivent respecter les obligations de déclaration américaines, et certaines banques sont donc mieux préparées que d’autres pour les candidats américains. Ce n’est pas une raison de s’inquiéter, mais une raison de commencer par une banque ou un courtier en crédit qui compte déjà des clients américains, plutôt que de découvrir, trois semaines après le début de la démarche, que la banque ne souhaite pas gérer des documents américains.
| Statut de résidence de l’acheteur | LTV habituelle en tant que non-résident | Étape supplémentaire à prévoir |
|---|---|---|
| Ressortissant UE / EEE, non-résident | Environ 60 à 70 % | NIF, justificatifs de revenus |
| Ressortissant britannique, non-résident | Environ 60 à 65 % | NIF, justificatifs de revenus, questions de résidence liées au Brexit en cas d’installation |
| Ressortissant américain, non-résident | Environ 60 à 65 % | NIF, justificatifs de revenus, banque conforme à FATCA |
À quoi ressemble votre mensualité aux taux actuels
Les prêts immobiliers portugais sont fixés sur l’Euribor augmenté d’une marge bancaire, et l’Euribor est redescendu de son pic de 2026. Au 7 août 2026, l’Euribor à 3 mois s’établissait à 2,474 %, celui à 6 mois à 2,683 % et celui à 12 mois à 2,898 %, tous en légère baisse durant l’été. La Banque centrale européenne a maintenu son taux directeur à 2,40 % le 23 juillet après une hausse en juin, la tendance est donc stable plutôt qu’à une baisse rapide. Du côté américain, la Réserve fédérale a maintenu son taux à 3,5 à 3,75 % fin juillet à l’issue d’un vote partagé, ce qui explique en partie pourquoi certains acheteurs américains se demandent s’il vaut mieux se financer localement au Portugal plutôt que de recourir au crédit américain.
Pour un bien de 500 000 EUR à Lagos avec une LTV de 60 %, cela représente un prêt de 300 000 EUR. Avec l’Euribor actuel et une marge bancaire habituelle, il faut s’attendre à un prêt à taux variable ou mixte dans une fourchette allant du milieu-haut des 3 % au début des 4 % une fois la marge ajoutée, bien que votre offre réelle dépende de la banque, de la durée et de votre profil. Obtenez un chiffre réel auprès d’une banque ou d’un courtier avant d’établir votre budget : il s’agit d’une fourchette de planification, et non d’une offre.
Si vous convertissez des dollars, le côté devises est également resté calme ces derniers temps. Le taux USD/EUR se situe autour de 0,865, de sorte qu’un budget de 1 000 000 $ équivaut à environ 865 000 EUR aux niveaux actuels, sans le type de fluctuation qui vous obligerait à revoir votre chiffre chaque mois.
Faites vos propres calculs : le simulateur de prêt immobilier pour le Portugal gratuit fonctionne en dollars, applique les règles 2026 de la Banco de Portugal et indique la fourchette de prix qu’une banque portugaise est susceptible de financer pour vous, IMT et frais de clôture compris.
Le prêt à 100 % pour les moins de 35 ans est un dispositif distinct
Si vous avez moins de 35 ans et que vous devenez résident fiscal portugais, il existe une voie distincte à connaître : le dispositif Garantia Publica garanti par l’État, que j’ai présenté dans Le prêt immobilier à 100 % du Portugal pour les expatriés de moins de 35 ans. Il est soumis à une limite d’âge et lié à la résidence, contrairement à cette voie générale de financement pour non-résidents, il ne s’appliquera donc pas à la plupart de mes clients américains, mais il vaut la peine de l’écarter ou de le retenir dès le départ si votre âge et vos projets de résidence s’y prêtent.
Questions fréquentes
Les acheteurs américains paient-ils leur prêt immobilier portugais plus cher que les Européens ?
Généralement pas sur le taux d’intérêt lui-même, puisqu’il est fixé sur l’Euribor et la marge de la banque pour tout le monde. Ce qui change, c’est la LTV, habituellement de 60 à 65 % pour les non-résidents américains contre jusqu’à 70 % pour certains non-résidents de l’UE, ainsi que l’étape supplémentaire consistant à trouver une banque équipée pour les clients américains conformes à FATCA.
Dois-je être résident fiscal portugais pour obtenir un prêt immobilier ?
Non. Les prêts immobiliers pour non-résidents sont un produit standard dans les banques portugaises, et la plupart de mes clients américains et britanniques financent un achat à Lagos ou à Praia da Luz en tant que non-résidents. Vous aurez tout de même besoin d’un NIF, le numéro fiscal portugais, avant qu’une banque traite votre dossier.
Vaut-il mieux payer comptant ou financer un bien dans l’Algarve ?
Il n’y a pas de réponse unique, cela dépend de ce que votre trésorerie fait par ailleurs et de votre aisance avec l’endettement. Ce que je conseille à mes clients, c’est d’obtenir au moins un accord de principe pour un prêt en parallèle d’une offre au comptant, car connaître votre capacité d’emprunt réelle change ce que vous pouvez négocier.
Combien de temps prend l’approbation d’un prêt immobilier pour un acheteur non-résident au Portugal ?
Prévoyez six à huit semaines entre un dossier complet et l’approbation formelle, davantage si les justificatifs de revenus doivent être redemandés. Engager la discussion avec la banque avant d’avoir une offre acceptée, et non après, est ce qui permet de tenir un calendrier réaliste pour un achat à Lagos.
Prêt à lancer votre recherche immobilière dans l’Algarve ? Dites-moi ce que vous recherchez et je pourrai vous orienter vers des banques et des courtiers qui travaillent avec des acheteurs non-résidents.
À lire aussi
Plus d’informations sur le processus d’achat au Portugal :
- Réservez un appel gratuit de 30 minutes avec Steve.
- Parcourez les dernières maisons à vendre à Lagos et dans l’Algarve occidental.
- Téléchargez le guide complet de l’acheteur au Portugal.
- Estimez vos frais d’acquisition en 2 minutes.
- Guides gratuits sur l’achat, la vente, la fiscalité et les visas au Portugal.