Laatst bijgewerkt: 10 november 2026. Alles hieronder is een voorstel tot de eindstemming op 24 november.
Drie voorgestelde wijzigingen in de Portugese begroting 2027 zouden buitenlandse kopers raken: tien keer de normale IMT-tarieven voor niet-ingezetenen die een woning kopen (in plaats van het huidige vaste tarief van 7,5%), IFICI gesloten voor nieuwe aanvragers, en geen vermogenswinstbelasting op sommige verkopen van tweede woningen tot € 300.000. Geen ervan is al wet. De stemmingen in de commissie beginnen op 18 november.
Ik heb eerder een deal zo’n periode zien doormaken. Een koper van mij tekende het voorlopig koopcontract voor een herenhuis van drie verdiepingen met zeezicht in Praia da Luz, betaalde een aanbetaling van 10%, iets meer dan € 50.000, en vroeg om een aktedatum over zes maanden. In die zes maanden stortte zijn cryptoportefeuille in. Via mijn netwerk vonden we een nieuwe koper die zijn verplichting overnam, en de eigenaren waren zo vriendelijk de aanbetaling niet te houden. De les is me bijgebleven: tussen het voorlopig koopcontract en de akte kan veel veranderen. Deze maand is het de belasting die zou kunnen veranderen.
Wat betekenen de amendementen op de Portugese begroting 2027 voor buitenlanders die vastgoed kopen?
Partijen dienden vóór de deadline van 6 november een recordaantal van 2.847 amendementen in op de Staatsbegroting 2027. De meeste zullen sneuvelen. Drie ervan, allemaal van de Socialistische Partij (PS), zijn van belang voor de kopers met wie ik in Lagos werk, voornamelijk Britse en Amerikaanse stellen in het segment van € 500.000 tot € 1 miljoen. Ik heb de twee ingediende teksten (amendementen 1840 en 2115) op de website van het parlement gelezen, niet alleen de samenvattingen in de pers. Het derde is tot nu toe alleen een voorstel van PS.
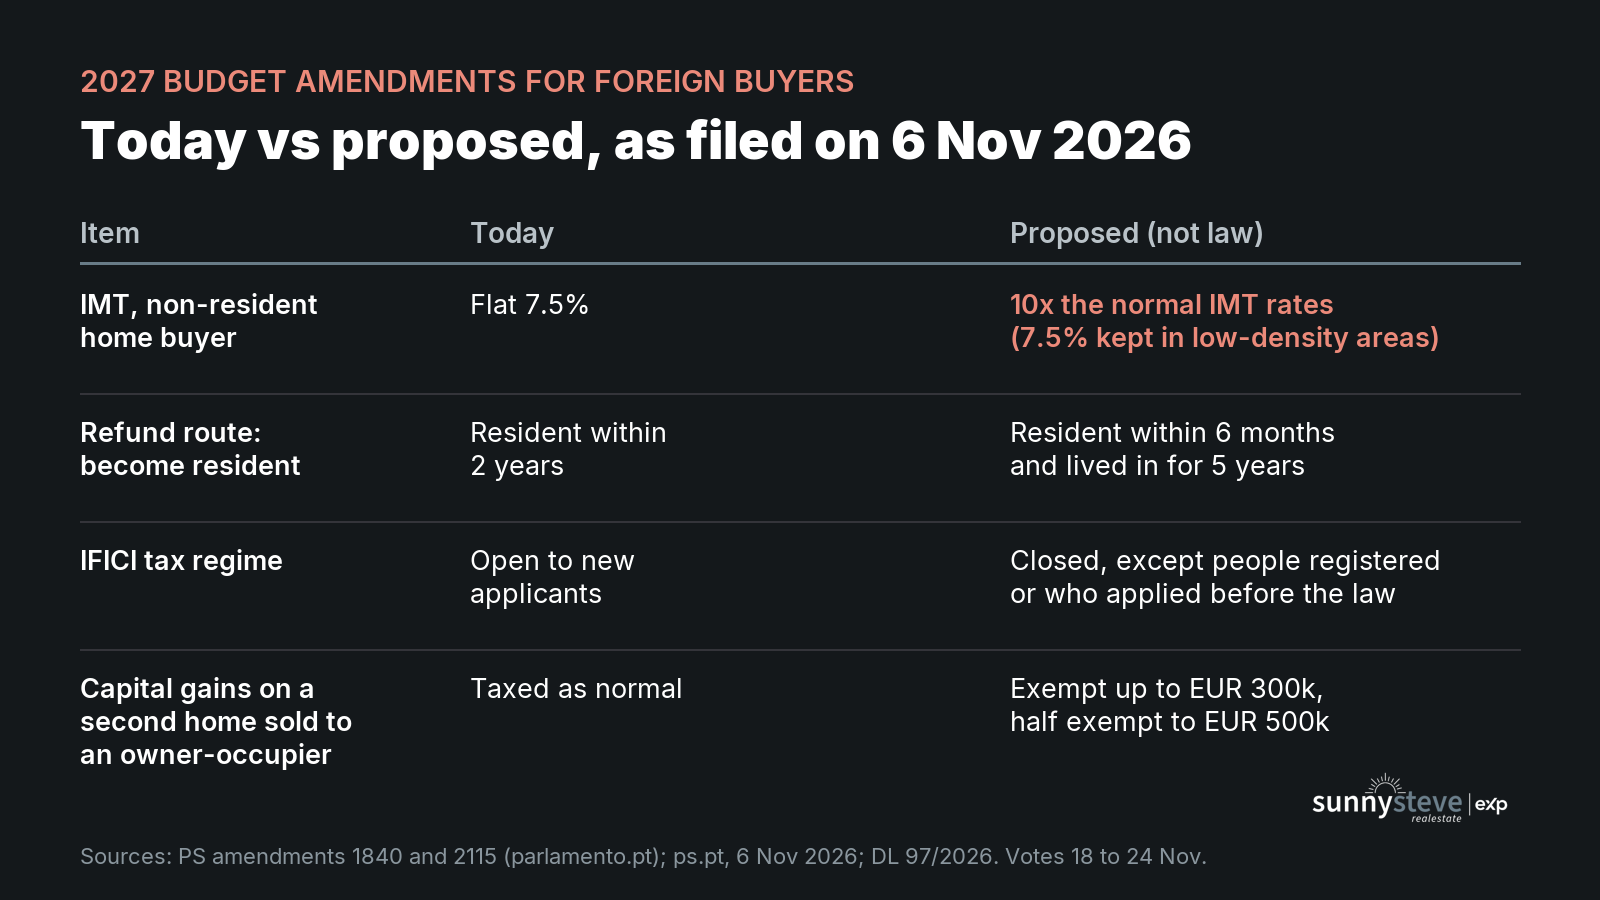
| Onderwerp | Nu | Voorgesteld | Status |
|---|---|---|---|
| IMT voor een niet-ingezetene die een woning koopt | Vast 7,5% van de prijs | De normale IMT-tarieven vermenigvuldigd met tien; 7,5% blijft alleen gelden in gebieden met een lage bevolkingsdichtheid | PS-amendement 1840, ingediend, niet gestemd |
| De extra IMT laten vervallen door ingezetene te worden | Fiscaal ingezetene binnen 2 jaar na de akte | Fiscaal ingezetene binnen 6 maanden, en de woning is 5 jaar lang uw vaste gezinswoning | Onderdeel van amendement 1840 |
| De extra IMT laten vervallen door de woning te verhuren | Langdurige verhuur tot € 2.300 per maand, 36 maanden in de eerste 5 jaar | Verhuur onder de vereenvoudigde regeling voor betaalbare huur, binnen 6 maanden te starten | Onderdeel van amendement 1840 |
| IFICI (“NHR 2.0”) voor nieuwe ingezetenen | Open: vast tarief van 20% gedurende 10 jaar op kwalificerend inkomen | Gesloten voor nieuwe aanvragers; wie vóór de inwerkingtreding van de wet geregistreerd is of een aanvraag heeft ingediend, behoudt de regeling | PS-amendement 2115, ingediend, niet gestemd |
| Vermogenswinst bij verkoop van een tweede woning | Belast volgens de normale regels | 100% vrijgesteld tot € 300.000 en 50% van € 300.000 tot € 500.000, wanneer de koper er zijn vaste woning van maakt in een gebied met hoge woningdruk | PS-voorstel; nog geen ingediende tekst gelezen |
De IMT voor niet-ingezetenen: van 7,5% naar tien keer de normale tarieven
Onder Decreto-Lei 97/2026 betaalt een niet-ingezetene die een woning koopt bij de akte een vaste IMT van 7,5%, zoals ik uitlegde in wat het kost om in 2026 vastgoed in Portugal te kopen. PS-amendement 1840 zou dat vervangen door de normale IMT-tarieven “elevadas ao décuplo”: vermenigvuldigd met tien, zonder vrijstellingen of verlagingen. De eigen toelichting van PS is onomwonden: het vaste tarief van 7,5% verandert niets in het luxesegment en drukt het zwaarst op woningen in het middensegment, dus wil PS dat de verhoging elke prijsklasse raakt.
Letterlijk gelezen zouden tien keer de normale schijven een veelvoud van het huidige tarief van 7,5% opleveren. Dat gaat ver voorbij alles wat Portugal ooit heeft gerekend, en ik verwacht dat er in de commissie hard over gestreden wordt. De tekst behoudt het vaste tarief van 7,5% in gebieden met een lage bevolkingsdichtheid (de lijst in Portaria 208/2017), dus de freguesia doet ertoe. Staat u onder contract, vraag uw advocaat dan op welke lijst uw freguesia staat. Wilt u zien wat de huidige regels betekenen voor uw eigen budget, reken het dan door met de SunnySteve-calculator voor aankoopkosten.
De terugvorderingsroutes worden veel strenger
Vandaag kan de extra IMT vervallen als u binnen twee jaar na de akte fiscaal ingezetene van Portugal wordt, of als u de woning langdurig verhuurt tegen een gematigde huur. Onder amendement 1840 zou u zes maanden hebben om ingezetene te worden, en zou de woning vijf jaar lang uw vaste gezinswoning moeten zijn. De verhuurroute verschuift naar de regeling voor betaalbare huur, eveneens voor vijf jaar. Schendt u de voorwaarden, dan is de belasting alsnog verschuldigd.
Voor een Brits stel dat het jaar wil verdelen tussen Lagos en thuis is dit het punt om in de gaten te houden. Het venster van twee jaar gaf ruimte om alles te verkopen en te verhuizen. Zes maanden doet dat niet.
IFICI zou sluiten voor nieuwe aanvragers
Amendement 2115 trekt artikel 58.º-A van het statuut van fiscale voordelen in, namelijk IFICI, de regeling die ik besprak in NHR is verdwenen: wat IFICI in 2026 betekent voor kopers. Wie op de datum van inwerkingtreding van de begrotingswet al geregistreerd is, of een aanvraag heeft ingediend, behoudt de regeling. Het amendement draagt ook op om NHR, IFICI, golden visa en visa voor digitale nomaden te evalueren, inclusief hun effect op de huizenprijzen, vóór het einde van de eerste helft van 2027.
IFICI was altijd al geschikt voor een beperkte groep (kwalificerende beroepen, geen pensioenen), dus de meeste van mijn gepensioneerde kopers worden niet geraakt. Verhuist u voor een kwalificerende functie en rekent u erop, bespreek dan nu met uw belastingadviseur wanneer u een aanvraag kunt indienen. Ik noem geen uiterste datum, omdat nog niemand weet wanneer, of zelfs of, de wet in werking treedt.
Goed nieuws voor sommige verkopers: het idee van € 300.000 vrijgestelde vermogenswinst
PS wil ook een uitzonderlijke regeling van drie jaar: geen vermogenswinstbelasting bij de verkoop van een tweede woning tot € 300.000, en de helft van de winst vrijgesteld van € 300.000 tot € 500.000, wanneer de koper er zijn vaste woning van maakt in een gebied met woningdruk. Volgens PS-leider José Luís Carneiro stond de regering er na hun overleg op 5 november relatief open voor. Ik heb hiervan nog geen ingediende tekst gelezen, en niemand heeft bevestigd of niet-ingezeten verkopers in aanmerking zouden komen, dus plan nog geen verkoop op basis hiervan.
Wat ik kopers deze week vertel
Vandaag verandert er niets. De 7,5% blijft staan, de route via ingezetenschap binnen twee jaar blijft staan en IFICI is open. Dit doe ik op dit moment met kopers in Lagos:
- Staat u op het punt een voorlopig koopcontract te tekenen, vraag uw advocaat dan hoe een tariefwijziging vóór de akte zou worden behandeld. IMT wordt normaal gesproken betaald bij de akte, niet bij ondertekening, tenzij het contract de sleutels vroegtijdig overdraagt.
- Houd de aktedatum realistisch. Een lange periode tussen contract en akte brengt risico mee, zoals mijn koper in Praia da Luz ondervond.
- Wilt u hoe dan ook ingezetene worden, dan hoeft de regel van zes maanden u misschien niet te hinderen. Koopt u een vakantiewoning, volg dan de stemmingen van 18 tot 24 november op de voet.
Ik werk dit bericht bij na de eindstemming op 24 november. Voor het grotere plaatje behandelt mijn eerdere bericht over wat de Staatsbegroting 2027 verandert voor vastgoedkopers in Lagos het oorspronkelijke voorstel van de regering, en laat of buitenlanders meer betalen voor vastgoed in de Algarve zien waarom de politiek hierover verhit raakt.
Dit is een samenvatting van ingediende voorstellen, geen fiscaal of juridisch advies. Raadpleeg een Portugese advocaat of belastingadviseur over uw eigen aankoop.
Veelgestelde vragen
Gaat Portugal in 2027 de IMT verhogen voor niet-ingezeten kopers van vastgoed?
Mogelijk. PS-amendement 1840 op de begroting 2027 zou het vaste IMT-tarief van 7,5% voor niet-ingezetenen die een woning kopen vervangen door de normale IMT-tarieven vermenigvuldigd met tien, waarbij 7,5% alleen blijft gelden in gebieden met een lage bevolkingsdichtheid. Het is een ingediend voorstel, geen wet: de stemmingen in de commissie beginnen op 18 november 2026 en de eindstemming is op 24 november.
Wordt IFICI in Portugal afgeschaft?
PS-amendement 2115 zou IFICI sluiten voor nieuwe aanvragers vanaf de datum waarop de begrotingswet 2027 in werking treedt. Wie dan al geregistreerd is, of al een aanvraag heeft ingediend, behoudt de regeling. Tot de stemmingen in november is het een voorstel, dus overleg met een belastingadviseur als u erop rekent.
Betaal ik de nieuwe IMT als ik al een voorlopig koopcontract heb getekend?
IMT wordt betaald bij de notariële akte, niet bij de ondertekening van het voorlopig koopcontract. Een koper die vandaag onder contract staat, betaalt dus in principe het tarief dat op de datum van de akte geldt, tenzij de definitieve wet een overgangsregeling bevat of het contract het bezit vroegtijdig overdraagt. Valt uw akte na de inwerkingtreding van een wijziging, vraag uw advocaat dan nu hoe het contract daarmee omgaat.
Kan ik de IMT van 7,5% nog steeds laten vervallen door ingezetene te worden?
Ja, volgens de huidige regels: wordt u binnen twee jaar na de akte fiscaal ingezetene van Portugal, dan kan het verschil worden kwijtgescholden. Amendement 1840 zou die termijn inkorten tot zes maanden en vereisen dat de woning vijf jaar lang uw vaste gezinswoning is.
Wordt de verkoop van een tweede woning onder 300.000 euro vrijgesteld van vermogenswinstbelasting?
Nog niet. PS stelt een regeling van drie jaar voor die de winst vrijstelt op tweede woningen die tot 300.000 euro worden verkocht, en de helft van de winst tot 500.000 euro, wanneer de koper er zijn vaste woning van maakt in een gebied met hoge woningdruk. Volgens PS staat de regering er relatief open voor, maar er is geen wet en het is onduidelijk of niet-ingezeten verkopers in aanmerking zouden komen.
Koopt u in Lagos en vraagt u zich af wat dit betekent voor uw timing? Vertel me wat u zoekt en ik loop het graag met u door.