Een Amerikaans stel met wie ik op dit moment werk, op zoek naar een woning van rond de EUR 500.000 in Lagos, stelde me de praktische versie van deze vraag: kunnen wij hier echt een hypotheek krijgen, of moeten we contant kopen? Het is een van de eerste dingen die de meeste niet-ingezeten kopers willen weten, en het eerlijke antwoord is ja, maar niet onder dezelfde voorwaarden als in uw thuisland.
Kan een Amerikaan (of andere niet-ingezeten expat) in 2026 een hypotheek krijgen in Portugal?
Ja. Portugese banken verstrekken routinematig leningen aan niet-ingezeten buitenlandse kopers, Amerikanen inbegrepen, en het is een normaal onderdeel van hoe ik aankopen structureer voor klanten die niet al hun geld in één woning willen vastzetten. Wat voor een niet-ingezetene verandert, is het bedrag dat de bank wil lenen ten opzichte van de woning, de zogeheten loan-to-value-verhouding, of LTV.
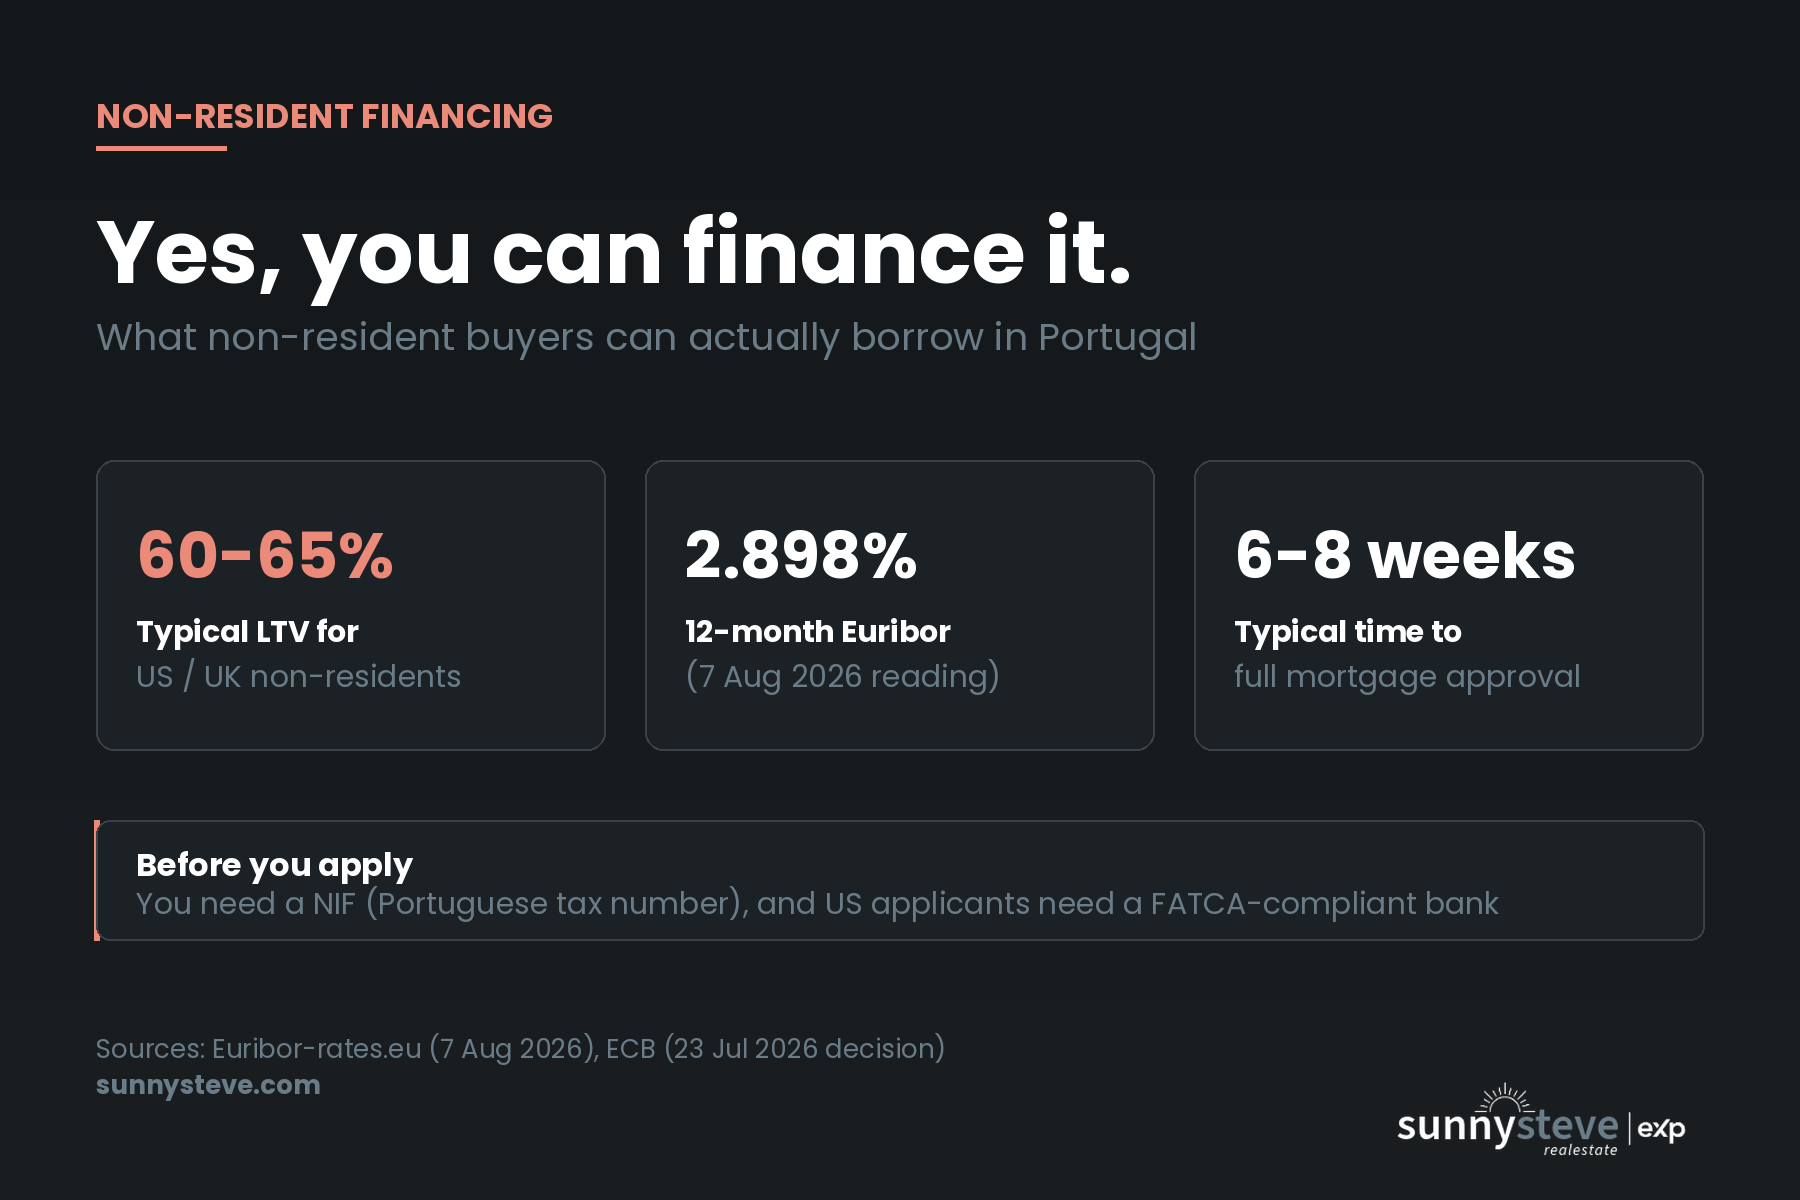
Als grove richtlijn kunnen EU-onderdanen als niet-ingezetene vaak 60 tot 70% LTV bereiken, terwijl niet-ingezeten kopers uit het VK, de VS en andere niet-EU-landen doorgaans op 60 tot 65% uitkomen. Beschouw dit als planningscijfers, niet als offerte. Elke bank bepaalt zelf haar risicobereidheid, en die verschuift met uw inkomensprofiel, uw kredietverleden en de specifieke woning.
Omdat uw lening wordt berekend op basis van de eigen taxatie van de woning door de bank en niet op de overeengekomen verkoopprijs, is het goed om te weten dat de taxatiewaarden in de Algarve in 2026 snel zijn gestegen. Zie de laatste INE-gegevens over bankwaarderingen in de Algarve voor wat dat voor uw budget betekent.
Waar Portugese banken bij niet-ingezetenen echt naar kijken
De acceptatie vraagt meer documenten dan een Amerikaanse hypotheek, maar is niet ongebruikelijk zodra u weet wat er komt. Banken willen bewijs van inkomen (belastingaangiften en loonstroken of, voor zelfstandigen, twee tot drie jaar aan jaarrekeningen), een toets op de verhouding tussen schulden en inkomen waarbij uw totale maandelijkse schuldbetalingen over het algemeen onder ruwweg een derde tot 40% van het netto-inkomen moeten liggen, en een NIF, uw Portugese belastingnummer, voordat er iets in gang kan worden gezet.
Voor mijn Amerikaanse klanten komt er specifiek een extra laag bij: de FATCA-rapportage. Portugese banken die Amerikaanse staatsburgers als klant accepteren, moeten voldoen aan Amerikaanse rapportageverplichtingen, dus sommige banken zijn beter toegerust voor Amerikaanse aanvragers dan andere. Het is geen reden tot zorg, wel een reden om te beginnen bij een bank of hypotheekmakelaar die al Amerikaanse klanten heeft, in plaats van drie weken na de start van het proces te ontdekken dat de bank geen Amerikaanse papieren wil.
| Verblijfsstatus van de koper | Typische LTV als niet-ingezetene | Extra stap om rekening mee te houden |
|---|---|---|
| EU-/EER-onderdaan, niet-ingezetene | Ruwweg 60 tot 70% | NIF, inkomensdocumentatie |
| Britse onderdaan, niet-ingezetene | Ruwweg 60 tot 65% | NIF, inkomensdocumentatie, vragen over verblijf na de Brexit bij verhuizing |
| Amerikaanse onderdaan, niet-ingezetene | Ruwweg 60 tot 65% | NIF, inkomensdocumentatie, FATCA-conforme bank |
Hoe uw maandlast eruitziet bij de huidige rentes
Portugese hypotheken worden geprijsd op basis van Euribor plus een bankopslag, en de Euribor is gezakt ten opzichte van de piek in 2026. Per 7 augustus 2026 stond de 3-maands Euribor op 2,474%, de 6-maands op 2,683% en de 12-maands op 2,898%, allemaal licht dalend door de zomer heen. De Europese Centrale Bank handhaafde op 23 juli haar belangrijkste rentetarief op 2,40% na een verhoging in juni, dus de richting is eerder stabiel dan snel dalend. Aan Amerikaanse kant liet de Federal Reserve haar eigen rente eind juli bij een verdeelde stemming ongewijzigd op 3,5 tot 3,75%, wat een reden is waarom sommige Amerikaanse kopers zich afvragen of het zinvoller is om lokaal in Portugal te financieren dan Amerikaans krediet aan te spreken.
Voor een woning van EUR 500.000 in Lagos met 60% LTV is dat een lening van EUR 300.000. Bij de huidige Euribor plus een gebruikelijke bankopslag kijkt u naar een hypotheek met variabele of gemengde rente in de orde van het midden tot hoge 3% tot lage 4%, zodra de opslag erbij is opgeteld, hoewel uw werkelijke aanbod afhangt van de bank, de looptijd en uw profiel. Vraag een echt cijfer op bij een bank of makelaar voordat u hiertegen uw budget opstelt, dit is een planningsbereik, geen offerte.
Als u vanuit dollars omrekent, is ook de valutakant de laatste tijd rustig geweest. USD/EUR schommelt rond 0,865, dus een budget van $1.000.000 komt bij de huidige koersen neer op ruwweg EUR 865.000, zonder het soort uitschieters waardoor u het bedrag elke maand opnieuw zou moeten bekijken.
Reken zelf na: de gratis Portugese hypotheekcalculator werkt in dollars, past de Banco de Portugal-regels van 2026 toe en toont de prijsklasse die een Portugese bank waarschijnlijk voor u wil financieren, inclusief IMT en afsluitkosten.
De 100%-hypotheek voor onder-35-jarigen is een andere regeling
Als u jonger bent dan 35 en Portugees belastingresident wordt, is er een aparte route die het kennen waard is: de door de staat gegarandeerde Garantia Publica-regeling, die ik behandelde in Portugal’s 100% Mortgage for Under-35 Expats. Ze is aan leeftijd gebonden en gekoppeld aan verblijf op een manier die voor deze algemene financieringsroute voor niet-ingezetenen niet geldt, dus ze is niet van toepassing op de meeste van mijn Amerikaanse klanten, maar het is goed om ze vroeg uit te sluiten of juist mee te nemen als leeftijd en verblijfsplannen passen.
Veelgestelde vragen
Betalen Amerikaanse kopers meer voor een Portugese hypotheek dan Europeanen?
Meestal niet in de rente zelf, want die wordt voor iedereen geprijsd op basis van Euribor en de opslag van de bank. Wat verandert is de LTV, doorgaans 60 tot 65% voor niet-ingezeten Amerikanen tegenover tot 70% voor sommige niet-ingezeten EU-burgers, plus de extra stap om een bank te vinden die is ingesteld op FATCA-conforme Amerikaanse klanten.
Moet ik Portugees belastingresident zijn om een hypotheek te krijgen?
Nee. Hypotheken voor niet-ingezetenen zijn een standaardproduct bij Portugese banken, en de meeste van mijn Amerikaanse en Britse klanten financieren een aankoop in Lagos of Praia da Luz als niet-ingezetene. U hebt wel een NIF, het Portugese belastingnummer, nodig voordat een bank uw aanvraag in behandeling neemt.
Is het beter om contant te betalen of een woning in de Algarve te financieren?
Er is geen enkel juist antwoord, het hangt af van wat uw geld elders doet en hoe comfortabel u zich voelt bij het dragen van schuld. Wat ik klanten zeg, is om naast een contant bod ook een hypotheekgoedkeuring in principe te regelen, omdat inzicht in uw werkelijke leencapaciteit verandert waarover u kunt onderhandelen.
Hoe lang duurt de hypotheekgoedkeuring voor een niet-ingezeten koper in Portugal?
Reken op zes tot acht weken vanaf een volledige aanvraag tot formele goedkeuring, langer als inkomensdocumenten opnieuw moeten worden opgevraagd. Het gesprek met de bank beginnen voordat u een geaccepteerd bod hebt, niet erna, houdt een aankoop in Lagos op een realistische tijdlijn.
Klaar om uw zoektocht naar een woning in de Algarve te beginnen? Vertel me wat u zoekt en ik wijs u de weg naar banken en hypotheekmakelaars die met niet-ingezeten kopers werken.
Lees verder
Meer over het koopproces in Portugal: