Quase todas as semanas ouço uma versão da mesma objeção dos compradores com quem trabalho em Lagos: “Estamos à espera que os preços desçam, agora que o Golden Visa acabou.” É uma ideia razoável. A via do Golden Visa ligada ao imobiliário terminou em 2023, e as transações de imóveis por não residentes em Portugal caíram de forma acentuada nos anos seguintes. Então onde está a correção?
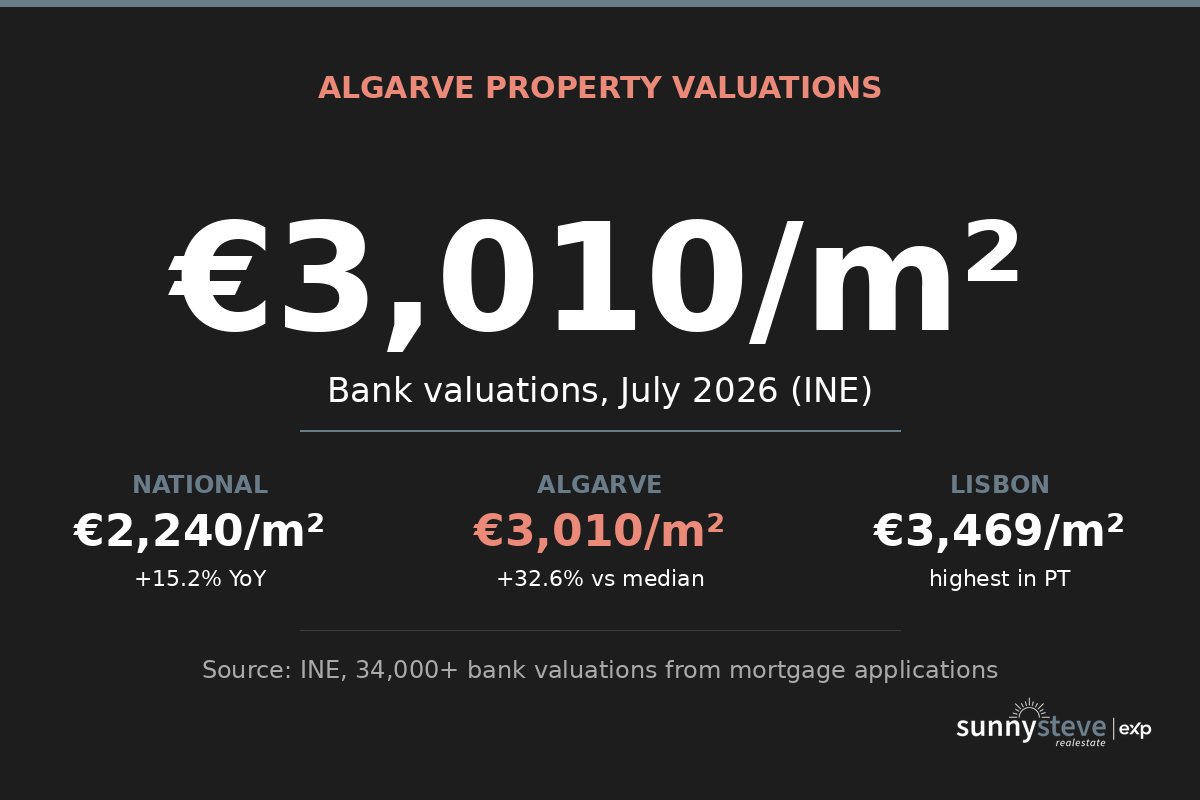
Os novos dados do INE, o instituto nacional de estatística de Portugal, publicados esta semana, respondem a essa pergunta com números e não com palpites: as avaliações de imóveis no Algarve atingiram 3.010 euros por metro quadrado em julho de 2026, mais 16,5% nos apartamentos face ao ano anterior. Não há qualquer correção a surgir nos números. Se alguma coisa, a subida acelerou.
Os preços dos imóveis no Algarve continuam a subir em 2026, ou o mercado começou a corrigir?
Continuam a subir, e por uma margem considerável. Os valores de julho de 2026 do INE apontam para uma mediana nacional de avaliação de 2.240 euros por metro quadrado, com os apartamentos a nível nacional em 2.627 euros por metro quadrado. O Algarve fica bem acima de ambos: 3.010 euros por metro quadrado, ou seja, 32,6% acima da mediana nacional. Apenas a Grande Lisboa regista um valor superior, com 3.469 euros por metro quadrado. A nível nacional, as avaliações subiram 15,2% em termos homólogos, as moradias aumentaram 13,6% e os apartamentos lideraram com 16,5%. Em termos mensais, o mercado acrescentou ainda mais 0,5% só entre junho e julho.
Há um pormenor que importa mais do que o número de destaque para quem realmente compra: estes são dados de avaliação bancária, não preços pedidos. O INE constrói-os a partir de mais de 34.000 avaliações reais efetuadas por bancos no âmbito de pedidos de crédito à habitação em curso. É o que o próprio avaliador de um banco considera que um imóvel vale hoje, não aquilo por que um agente o anunciou. Essa distinção é a razão pela qual vale a pena ler estes dados com atenção se for financiar a compra, porque é o valor sobre o qual o seu banco vai efetivamente emprestar.
Porque é que Lagos não acompanhou a saída do Golden Visa
A lógica de que “os preços deviam estar a descer” assenta normalmente na ideia de que os compradores do Golden Visa sustentavam os preços no Algarve e de que o fim do programa devia ter feito o mercado esvaziar. É uma teoria legítima. Simplesmente não corresponde a quem comprava em Lagos desde o início. O grupo do Golden Visa, historicamente composto por investidores chineses, norte-americanos e brasileiros, concentrou-se esmagadoramente em Lisboa, Cascais e Porto. Lagos sempre funcionou com outro tipo de comprador: britânicos, neerlandeses e alemães que procuram um estilo de vida e vêm para cá para viver de facto, não para obter uma autorização de residência. É uma motivação completamente diferente, e foi em grande medida alheia ao que mudou em 2023.
Os números do INE desta semana são a confirmação mais clara até agora de que esta nunca foi uma localidade de Golden Visa, pelo menos não da forma como os títulos de imprensa assumiram. Se está a adiar a compra em Lagos especificamente porque espera uma correção ligada ao Golden Visa, está a apostar num mecanismo que nunca se aplicou verdadeiramente aqui. A vertente dos preços pedidos conta a mesma história com mais detalhe: comparo Lagos com os concelhos vizinhos em Portugal tem a subida de preços da habitação mais rápida da UE: Lagos está a acompanhá-la?
| Zona | Avaliação, julho de 2026 | Variação homóloga | face à mediana nacional |
|---|---|---|---|
| Mediana nacional | €2.240/m² | +15,2% | n/a |
| Apartamentos a nível nacional | €2.627/m² | +16,5% | +17,3% |
| Algarve | €3.010/m² | em linha com a tendência nacional | +32,6% |
| Grande Lisboa | €3.469/m² | em linha com a tendência nacional | +54,9% |
Fonte: INE (Instituto Nacional de Estatística), dados de avaliação bancária de pedidos de crédito à habitação, julho de 2026.
O que muda, na prática, com uma avaliação bancária em alta se for financiar a compra
Os compradores não residentes em Portugal costumam obter entre 60 e 70% do valor do imóvel (LTV) junto de um banco da UE, ou perto de 60 a 65% no caso de compradores do Reino Unido e dos EUA, e o empréstimo é dimensionado com base na avaliação do próprio banco, não no preço de compra acordado. Quando as avaliações sobem a este ritmo, tendem a acontecer duas coisas em simultâneo, e os compradores raramente são avisados de nenhuma delas.
Primeiro, uma tendência de avaliação em alta funciona, em geral, a seu favor: os bancos têm menos probabilidade de avaliar um imóvel bem preçado abaixo do preço de venda acordado, o que era um risco real há dois ou três anos, quando o mercado se movia mais depressa do que os próprios dados dos bancos. Segundo, e esta é a parte que vale a pena orçamentar, se acordar um preço acima da avaliação do banco, o que ainda acontece em imóveis com forte apelo emocional ou uma vista rara, a diferença sai do seu próprio bolso, para além da entrada. Numa compra de 750.000 euros em Lagos com um LTV de 65%, isso significa já 262.500 euros de capital próprio antes de contar o IMT, o imposto do selo e os custos legais. Uma insuficiência de avaliação de apenas 5% acrescenta mais 37.500 euros que terá de ter disponíveis em numerário. Peça ao seu banco uma estimativa de avaliação por escrito antes de assinar o contrato, e não depois.
Estou a ver isto acontecer com clientes neste momento. Ninguém está a recuar por os números estarem a subir. Em vez disso, fazem perguntas mais certeiras sobre os prazos do financiamento, porque uma avaliação desatualizada há apenas alguns meses pode levar a calcular mal a entrada de que realmente precisam.
Perguntas Frequentes
Os preços dos imóveis no Algarve continuam a subir em 2026, ou o mercado começou a corrigir?
Continuam a subir. Os dados de julho de 2026 do INE colocam as avaliações bancárias no Algarve em 3.010 euros por metro quadrado, mais 16,5% em termos homólogos nos apartamentos a nível nacional, sem sinais de abrandamento nos valores mensais.
O que é uma avaliação bancária e em que difere do preço pedido?
Uma avaliação bancária é o valor que o avaliador de um banco atribui a um imóvel quando se pede um crédito à habitação. É usada para calcular quanto o banco vai emprestar e pode ficar acima ou abaixo do preço de venda acordado. Os preços pedidos e os índices das agências medem outra coisa: os valores pelos quais os vendedores anunciam.
Porque é que o fim do Golden Visa não arrefeceu os preços em Lagos?
Os compradores do Golden Visa concentravam-se em Lisboa, Cascais e Porto, não em Lagos. Lagos sempre funcionou com compradores britânicos, neerlandeses e alemães que procuram um estilo de vida e vêm para cá viver, um grupo diferente, que foi em grande medida alheio ao encerramento da via do Golden Visa ligada ao imobiliário em 2023.
Uma avaliação bancária em alta torna mais difícil ou mais fácil obter crédito à habitação no Algarve?
Em geral, mais fácil, já que os bancos têm menos probabilidade de avaliar um imóvel com preço justo abaixo do preço de venda acordado. O risco desloca-se para os imóveis comprados acima do valor de mercado, em que a diferença entre a avaliação e o preço tem de ser coberta com dinheiro próprio, para além da entrada.
É má altura para comprar no Algarve porque os preços não param de subir?
Não necessariamente. Esperar por uma correção que não aparece nos dados também tem um custo real, já que, nos últimos anos, cada trimestre de atraso significou pagar mais, não menos. A melhor pergunta é se o seu orçamento e o seu financiamento estão ajustados aos números de hoje, e não aos do ano passado.
Pronto para começar a sua pesquisa de imóveis no Algarve? Diga-me o que procura e ajudo-o a definir o orçamento com base nos números de hoje, não nos do ano passado.
Continue a Ler
- Marque uma chamada gratuita de 30 minutos com o Steve.
- Veja as últimas casas à venda em Lagos e no Barlavento Algarvio.
- Guias gratuitos de Portugal para compradores, vendedores, fiscalidade e vistos.
- Os dados e análises mais recentes do mercado do Algarve.
- Notícias e novidades do mercado no Barlavento Algarvio.